HoSE nhắc nhở Vạn Phát Hưng
Sở Giao dịch Chứng khoán TP.HCM (HoSE) vừa có văn bản nhắc nhở CTCP Vạn Phát Hưng (HoSE: VPH) về việc chậm công bố Báo cáo tài chính bán niên năm 2026 đã được soát xét.
Theo HoSE, tính đến ngày 4/9/2026, Sở vẫn chưa nhận được BCTC bán niên 2026 đã được soát xét của Vạn Phát Hưng bằng cả tiếng Việt và tiếng Anh.
HoSE dẫn quy định tại Thông tư 96/2020/TT-BTC, theo đó doanh nghiệp thuộc diện phải lập BCTC bán niên được soát xét phải công bố báo cáo trong vòng 5 ngày kể từ ngày tổ chức kiểm toán ký báo cáo soát xét, nhưng không quá 60 ngày kể từ ngày kết thúc 6 tháng đầu năm tài chính.
Việc chậm công bố diễn ra trong bối cảnh Vạn Phát Hưng đang đối mặt với nhiều vấn đề về hiệu quả kinh doanh. Theo các báo cáo tài chính tự lập đã công bố, doanh nghiệp đã trải qua 7 quý liên tiếp thua lỗ.
Tại Đại hội đồng cổ đông thường niên 2026, Vạn Phát Hưng đặt mục tiêu trở lại có lãi với lợi nhuận sau thuế hơn 26 tỷ đồng, sau khi ghi nhận khoản lỗ hơn 20 tỷ đồng trong năm 2025. Doanh nghiệp cho biết sẽ tái cấu trúc danh mục và tập trung vào những dự án có khả năng tạo dòng tiền.
Trước đó, Vạn Phát Hưng từng ghi nhận khoản thu nhập đột biến từ thương vụ chuyển nhượng dự án Khu dân cư Nhơn Đức, Nhà Bè. Tuy nhiên, nguồn thu này chưa tạo được sự ổn định cho kết quả kinh doanh trong các kỳ tiếp theo.
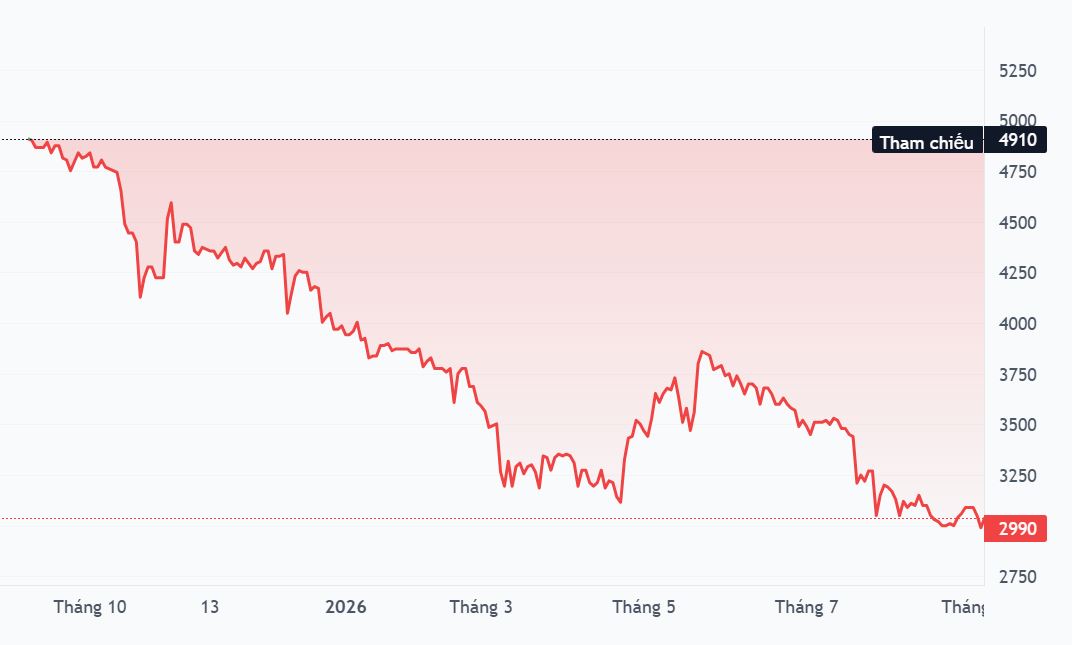
Cổ phiếu sát đáy, nhà đầu tư chờ báo cáo soát xét
Không chỉ chịu áp lực từ kết quả kinh doanh, VPH còn nằm trong danh sách cổ phiếu không đủ điều kiện giao dịch ký quỹ do HoSE công bố tháng 6/2026. Lý do được đưa ra là lợi nhuận sau thuế của cổ đông công ty mẹ trên BCTC hợp nhất kiểm toán năm 2025 ở mức âm.
Trong bối cảnh đó, việc Vạn Phát Hưng chậm công bố BCTC bán niên 2026 đã được soát xét càng thu hút sự chú ý. Báo cáo sẽ cung cấp thêm thông tin về chất lượng tài sản, các khoản phải thu, dòng tiền và những vấn đề tài chính mà cổ đông đang quan tâm.
Trên thị trường chứng khoán, cổ phiếu VPH cũng đang ở vùng giá thấp. Kết thúc phiên 7/9/2026, VPH dừng tại 2.990 đồng/cổ phiếu, chỉ cao hơn khoảng 30 đồng so với đáy 52 tuần ở mức 2.960 đồng/cổ phiếu.
Trong khi đó, đỉnh 52 tuần của VPH lên tới 5.620 đồng/cổ phiếu. Như vậy, thị giá hiện tại đã giảm khoảng 47% so với mức đỉnh này. Với gần 95,4 triệu cổ phiếu đang lưu hành, vốn hóa thị trường của Vạn Phát Hưng hiện chỉ vào khoảng 285 tỷ đồng.
Mức giá thấp có thể tạo ra sức hấp dẫn nhất định về mặt định giá, nhưng với doanh nghiệp bất động sản, giá cổ phiếu thấp chưa đồng nghĩa với một cơ hội đầu tư rõ ràng. Khả năng phục hồi lợi nhuận, cải thiện dòng tiền và tiến độ triển khai các dự án mới là những yếu tố quan trọng để xác lập lại kỳ vọng của thị trường.
Đáng chú ý, mục tiêu lợi nhuận sau thuế hơn 26 tỷ đồng trong năm 2026 đang đặt ra thách thức lớn khi doanh nghiệp đã trải qua chuỗi thua lỗ kéo dài. Vì vậy, BCTC bán niên soát xét sẽ là dữ liệu quan trọng để đánh giá khả năng hiện thực hóa kế hoạch kinh doanh mà Vạn Phát Hưng đề ra.
Trong ngắn hạn, nhà đầu tư sẽ tiếp tục chờ báo cáo này để có thêm cơ sở đánh giá chất lượng tài sản, công nợ, dòng tiền và khả năng phục hồi hoạt động kinh doanh của VPH. Đây cũng có thể là yếu tố quyết định mức độ quan tâm của thị trường đối với cổ phiếu đang giao dịch sát đáy 52 tuần này.
Lam Anh