
Hà Đô nâng sở hữu Điện gió Bình Gia lên 100%
HĐQT CTCP Tập đoàn Hà Đô (HDG) đã thông qua việc nhận chuyển nhượng toàn bộ phần vốn còn lại tại CTCP Điện gió Bình Gia từ ông Nguyễn Trọng Minh, Phó Chủ tịch kiêm Tổng giám đốc, và ông Lê Xuân Tuấn, Phó Tổng giám đốc.
Trước giao dịch, Hà Đô sở hữu 99,9% vốn tại Điện gió Bình Gia, tương đương gần 609,9 tỷ đồng. Hai lãnh đạo mỗi người góp 0,05% vốn, tương đương hơn 305 triệu đồng. Sau khi hoàn tất chuyển nhượng, HDG sẽ sở hữu 100% vốn tại doanh nghiệp này.
Điện gió Bình Gia là pháp nhân thực hiện dự án Nhà máy điện gió Bình Gia tại Lạng Sơn, công suất 80 MW, tổng vốn đầu tư dự kiến khoảng 3.000 tỷ đồng. Cùng với dự án điện gió Phước Hữu công suất 50 MW, hai dự án được kỳ vọng bổ sung khoảng 130 MW công suất vào danh mục năng lượng của Hà Đô trong giai đoạn tới.
Động thái trên tiếp tục cho thấy định hướng chuyển dịch trọng tâm sang năng lượng của Hà Đô. Nếu trước đây bất động sản là lĩnh vực nổi bật, hiện mảng điện đã trở thành nguồn thu chính của tập đoàn.
Trong 6 tháng đầu năm 2026, Hà Đô ghi nhận doanh thu thuần gần 1.175 tỷ đồng. Riêng sản xuất và kinh doanh điện mang về khoảng 888 tỷ đồng, chiếm hơn 75% tổng doanh thu, trong khi doanh thu bất động sản chỉ gần 43 tỷ đồng. Năm 2025, hơn 80% doanh thu của tập đoàn cũng đến từ mảng điện.
Lợi nhuận tăng mạnh nhưng khoản phải thu vẫn lớn
Sau soát xét, lợi nhuận sau thuế 6 tháng đầu năm của Hà Đô đạt hơn 386,2 tỷ đồng, tăng gần 65% so với cùng kỳ và cao hơn khoảng 178 tỷ đồng, tương đương 86%, so với số liệu tự lập trước đó.
Kết quả này chủ yếu đến từ việc điều chỉnh giảm giá vốn bất động sản sau khi xác định lại chi phí sử dụng đất và giá vốn lũy kế của hoạt động kinh doanh bất động sản.
Dù kết quả kinh doanh cải thiện, tình hình tài chính của Hà Đô vẫn có điểm cần theo dõi liên quan đến chất lượng dòng tiền. Theo báo cáo tài chính bán niên, các khoản phải thu liên quan hai dự án điện mặt trời Hồng Phong 4 và Infra 1 vẫn ở mức cao.
Riêng khoản phải thu từ Công ty Mua bán điện thuộc EVN liên quan hai dự án này được ghi nhận gần 804 tỷ đồng. Tổng các khoản phải thu thuộc nhóm nợ xấu của HDG tại cuối tháng 6 khoảng 939 tỷ đồng.
Việc mảng điện ngày càng chiếm tỷ trọng lớn giúp Hà Đô giảm phụ thuộc vào bất động sản, nhưng khả năng thu hồi các khoản phải thu cũng có ảnh hưởng trực tiếp đến dòng tiền và chất lượng tài sản của doanh nghiệp.
Cổ phiếu HDG giảm hơn 45% trong 12 tháng
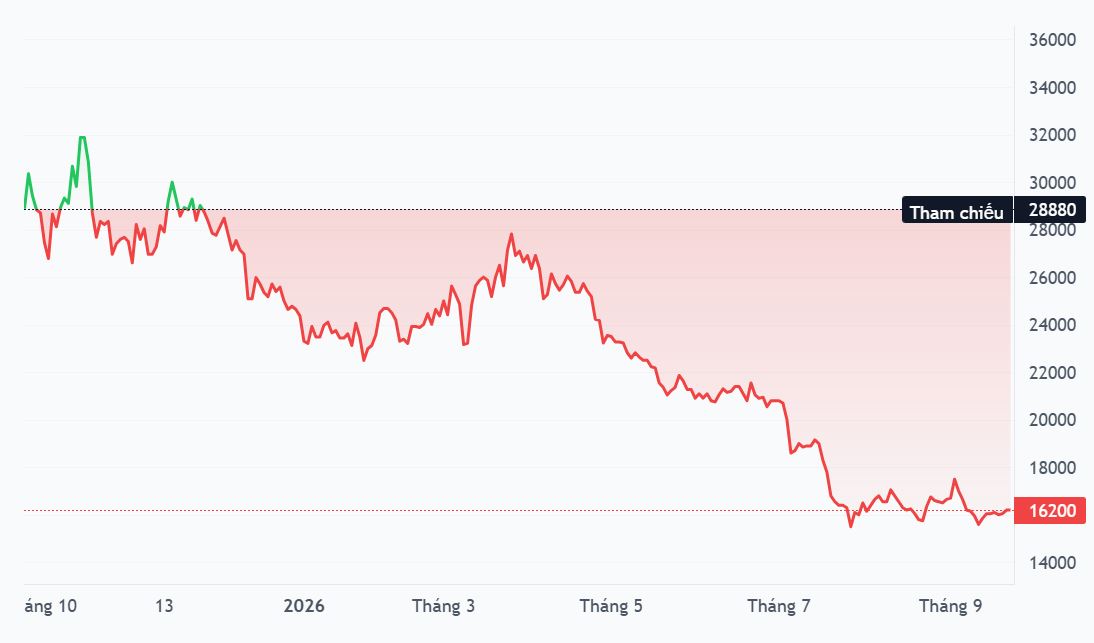
Trên thị trường chứng khoán, cổ phiếu HDG đang chịu áp lực giảm đáng kể. Trong phiên 6/7, mã này giảm sàn xuống 18.600 đồng/cổ phiếu, với hơn 7 triệu đơn vị được sang tay, đưa vốn hóa doanh nghiệp xuống dưới 7.600 tỷ đồng.
Kết phiên 23/9, HDG dừng ở mức 16.200 đồng/cổ phiếu, giảm khoảng 40,35% trong 6 tháng và 45,44% trong 12 tháng. Trong 6 tháng qua, cổ phiếu từng xuống 15.500 đồng/cổ phiếu, trong khi mức cao nhất đạt 27.090 đồng/cổ phiếu.
Ở mức giá hiện tại, cổ phiếu HDG đang ở khá gần vùng thấp nhất trong chu kỳ giao dịch gần đây. Giá trị sổ sách đạt khoảng 18.180 đồng/cổ phiếu, trong khi P/E khoảng 10,15 lần và P/B khoảng 0,8 lần, theo dữ liệu cập nhật ngày 23/9.
Đáng chú ý, diễn biến giá cổ phiếu đi ngược với động thái gia tăng sở hữu của một cổ đông tổ chức. Pyn Elite Fund, quỹ đầu tư đến từ Phần Lan, đã mua thêm 1 triệu cổ phiếu HDG trong phiên 4/9, nâng lượng nắm giữ lên gần 40,9 triệu cổ phiếu, tương đương 10,04% vốn Hà Đô. Với giá đóng cửa 17.500 đồng/cổ phiếu trong phiên này, giá trị thương vụ ước khoảng 17,5 tỷ đồng.
Trước đó, trong phiên 3/6, Pyn Elite Fund bán 300.000 cổ phiếu HDG, khiến tỷ lệ sở hữu giảm từ 10,04% xuống 9,96%.
Lam Anh





