
VLB được khuyến nghị khả quan nhờ lợi nhuận tăng đột biến
Công ty Chứng khoán An Bình (ABS) khuyến nghị khả quan đối với cổ phiếu VLB của CTCP Xây dựng và Sản xuất Vật liệu xây dựng Biên Hòa, đồng thời đưa ra mức giá mục tiêu 54.000 đồng/cổ phiếu, cao hơn khoảng 13% so với thị giá hiện tại.
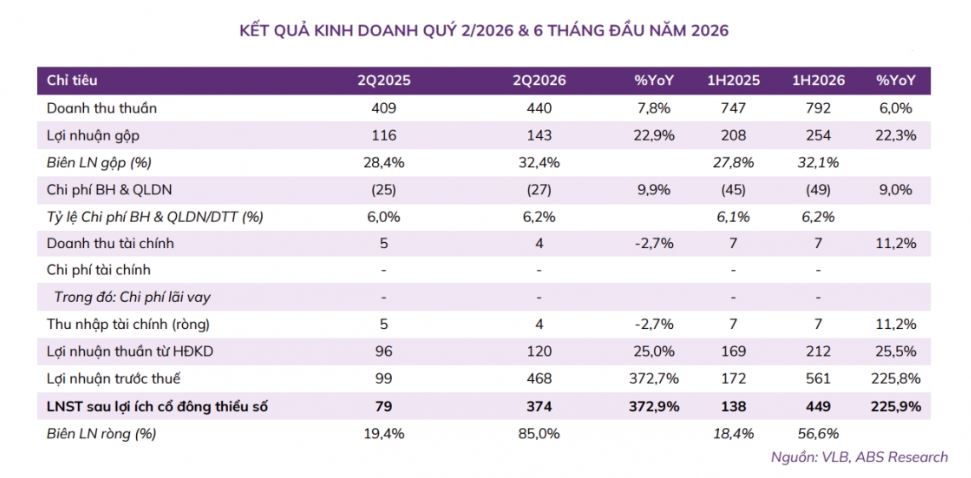
Theo ABS, trong 6 tháng đầu năm 2026, VLB ghi nhận lợi nhuận sau thuế đạt 449 tỷ đồng, tăng 225,9% so với cùng kỳ năm trước, chủ yếu nhờ khoản thu nhập bất thường khoảng 344 tỷ đồng. Kết quả này giúp doanh nghiệp hoàn thành tới 200% kế hoạch lợi nhuận cả năm chỉ sau nửa đầu năm.
ABS dự báo doanh thu năm 2026 của VLB đạt khoảng 1.500 tỷ đồng, tăng 3% so với năm trước. Lợi nhuận sau thuế thuộc cổ đông công ty mẹ ước đạt 600 tỷ đồng, tăng 82,5%.
Theo dự phóng, EPS năm 2026 đạt khoảng 12.787 đồng/cổ phiếu, giá trị sổ sách (BVPS) đạt 25.902 đồng/cổ phiếu, tương ứng hệ số P/E khoảng 3,7 lần và P/B khoảng 1,8 lần. Tỷ suất sinh lời trên vốn chủ sở hữu (ROE) dự kiến lên tới 49,4%.
Một trong những điểm cộng lớn của VLB là nền tảng tài chính lành mạnh khi doanh nghiệp không sử dụng nợ vay, đồng thời duy trì chính sách chi trả cổ tức ở mức cao, lên tới khoảng 49%.
ABS định giá cổ phiếu VLB dựa trên phương pháp so sánh với mức P/E mục tiêu 6 lần và P/B mục tiêu 1,8 lần, qua đó đưa ra mức giá mục tiêu 54.000 đồng/cổ phiếu và tiếp tục duy trì khuyến nghị khả quan.
PHP được khuyến nghị mua với dư địa tăng khoảng 55%
Đối với cổ phiếu PHP của Công ty CP Cảng Hải Phòng, Công ty Chứng khoán NH (NHSV) đưa ra khuyến nghị mua cùng mức giá mục tiêu 59.000 đồng/cổ phiếu, tương ứng dư địa tăng khoảng 55%.
Theo NHSV, kết quả kinh doanh quý II/2026 của PHP ghi nhận sự bứt phá mạnh khi lợi nhuận sau thuế đạt 425 tỷ đồng, tăng 123% so với cùng kỳ. Động lực tăng trưởng chủ yếu đến từ sự đóng góp ngày càng lớn của cụm cảng nước sâu Lạch Huyện.
NHSV dự báo doanh thu của PHP sẽ đạt khoảng 3.564 tỷ đồng trong năm 2026, tăng 30,5% so với năm trước và tiếp tục tăng lên 4.084 tỷ đồng trong năm 2027, tương ứng mức tăng 14,6%.
Lợi nhuận sau thuế lần lượt được dự báo đạt khoảng 1.300 tỷ đồng trong năm 2026 và 1.500 tỷ đồng trong năm 2027, tương ứng mức tăng trưởng 32% và 15%.
Theo đánh giá của NHSV, dù doanh nghiệp đang bước vào giai đoạn đầu tư lớn cho dự án Lạch Huyện khiến nợ vay gia tăng, tỷ lệ nợ vay trên vốn chủ sở hữu năm 2026 vẫn được kiểm soát ở khoảng 32%. Hệ số bảo phủ lãi vay duy trì khoảng 10 lần, cho thấy áp lực tài chính vẫn ở mức an toàn trong giai đoạn đầu vận hành dự án.

Nhà đầu tư cần lưu ý một số rủi ro
Bên cạnh triển vọng tích cực, NHSV cũng lưu ý một số yếu tố có thể ảnh hưởng đến kết quả kinh doanh của PHP. Cạnh tranh tại khu vực cảng Hải Phòng vẫn khá gay gắt khi nguồn cung cảng mới liên tục gia tăng, có thể gây áp lực lên giá dịch vụ.
Ngoài ra, nếu hoạt động xuất nhập khẩu tăng trưởng chậm hơn kỳ vọng, sản lượng hàng hóa thông qua cảng có thể bị ảnh hưởng, tác động trực tiếp đến doanh thu và lợi nhuận. Chi phí lãi vay và khấu hao cũng được dự báo sẽ tăng trong giai đoạn đầu tư, tạo áp lực lên hiệu quả kinh doanh nếu tiến độ khai thác các dự án mới không đạt như kế hoạch.
Nhìn chung, trong nhóm cổ phiếu được khuyến nghị cho phiên giao dịch ngày 4/8, VLB được đánh giá cao nhờ nền tảng tài chính vững mạnh, định giá hấp dẫn và chính sách cổ tức cao, trong khi PHP nổi bật với triển vọng tăng trưởng dài hạn từ cụm cảng Lạch Huyện và mức dư địa tăng giá lớn theo đánh giá của công ty chứng khoán.
Thông tin trong ngày:
Cổ phiếu DMX sẽ chính thức niêm yết trên HoSE vào ngày 6/8/2026, với gần 1,27 tỷ cổ phiếu. Giá tham chiếu trong ngày giao dịch đầu tiên là 80.000 đồng/cổ phiếu, tương ứng mức giá IPO, và áp dụng biên độ dao động ±20%.
Lam Anh





