Lợi nhuận doanh nghiệp tăng gần 48%, định giá về vùng thấp
Theo VNDIRECT, tính đến ngày 3/8/2026, đã có 395 doanh nghiệp niêm yết trên HoSE, đại diện cho 99,8% tổng vốn hóa toàn sàn, công bố kết quả kinh doanh.
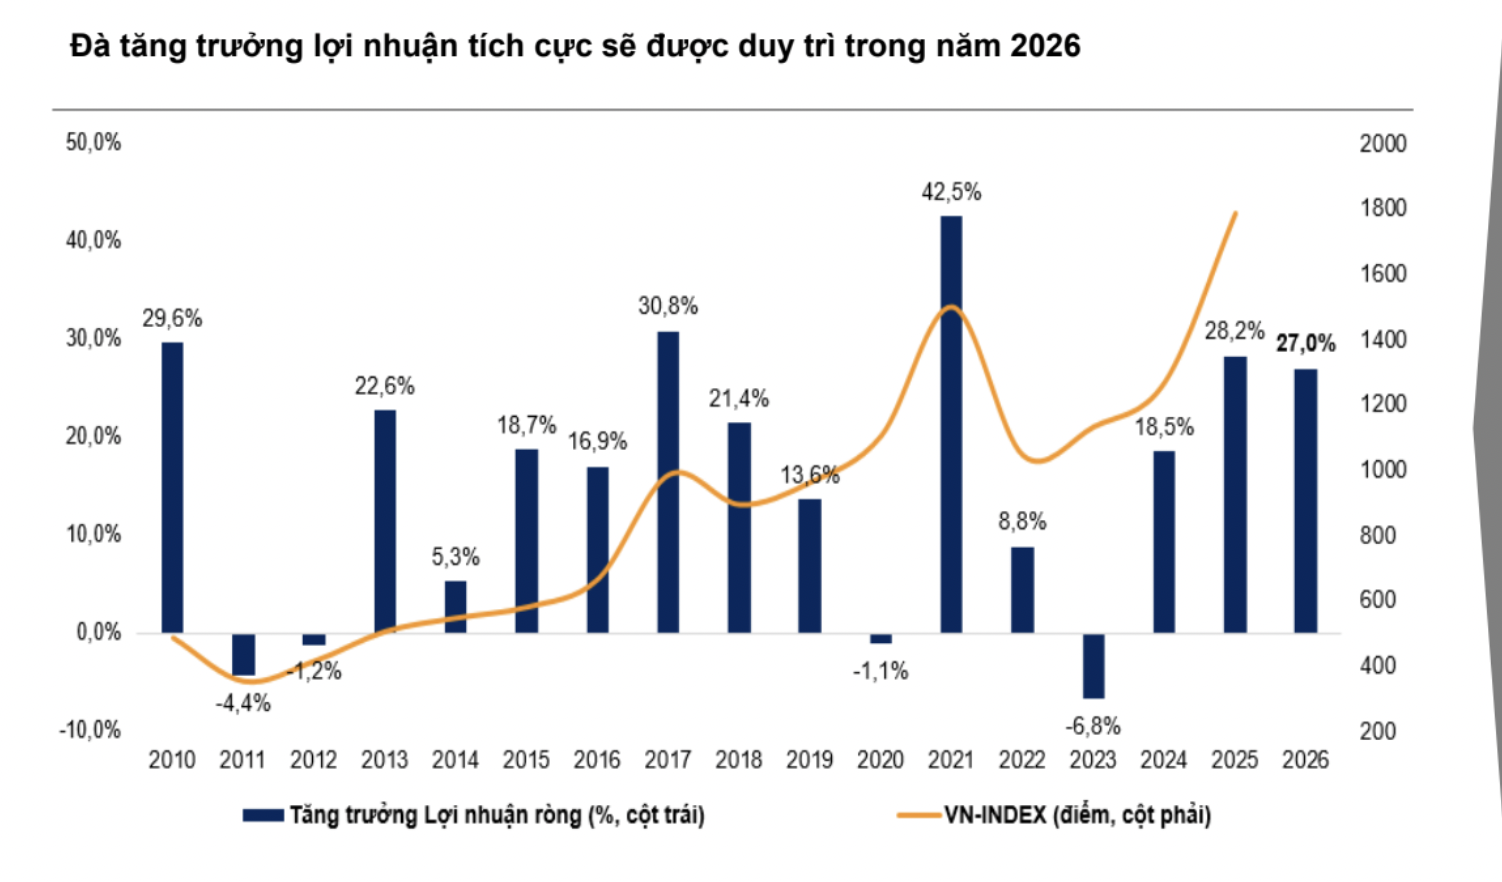
Lợi nhuận ròng của nhóm doanh nghiệp này trong 6 tháng đầu năm tăng 47,8% so với cùng kỳ. Mức tăng mạnh chủ yếu đến từ sự đóng góp đột biến của một số doanh nghiệp vốn hóa lớn như VHM, VIC và BSR.
Trên cơ sở kết quả kinh doanh tích cực, VNDIRECT nâng dự báo tăng trưởng lợi nhuận ròng của các doanh nghiệp niêm yết trên HoSE trong năm 2026 lên 27% so với cùng kỳ.
Dự báo này được xây dựng trên giả định lợi nhuận ròng của doanh nghiệp tiếp tục tăng khoảng 10% so với cùng kỳ trong hai quý cuối năm.
Theo VNDIRECT, tốc độ tăng trưởng lợi nhuận có thể chậm lại trong nửa cuối năm do không còn nhiều doanh nghiệp ghi nhận các khoản lợi nhuận đột biến như trong hai quý đầu năm. Dù vậy, triển vọng lợi nhuận của doanh nghiệp niêm yết trong phần còn lại của năm 2026 và năm 2027 vẫn được đánh giá tích cực.
Các động lực chính đến từ tăng trưởng GDP được dự báo duy trì ở mức cao; triển vọng kinh doanh khả quan của nhiều nhóm ngành nhờ tác động lan tỏa từ chính sách tài khóa mở rộng và đầu tư tư nhân; cùng với chính sách tiền tệ tiếp tục được điều hành theo hướng hỗ trợ tăng trưởng.
Trong khi đó, áp lực tỷ giá có dấu hiệu hạ nhiệt cũng được xem là yếu tố tích cực đối với triển vọng lợi nhuận của doanh nghiệp.
Sau nhịp điều chỉnh mạnh trong tháng 7 và trong bối cảnh kết quả kinh doanh quý II tích cực, hệ số P/E trượt 12 tháng của VN-Index đã giảm về 11,9 lần.
Đáng chú ý, nếu loại trừ nhóm cổ phiếu Vingroup gồm VIC, VHM, VRE và VPL, P/E trượt 12 tháng của VN-Index chỉ còn khoảng 10 lần.
Theo VNDIRECT, mức định giá này đưa thị trường chứng khoán Việt Nam trở lại vùng hấp dẫn, đặc biệt khi đặt trong tương quan với triển vọng tăng trưởng lợi nhuận của doanh nghiệp trong năm 2026.

Cơ hội xuất hiện ở nhiều nhóm ngành
Mặt bằng định giá các nhóm ngành trên HoSE vẫn có sự phân hóa khi so sánh với mức trung vị 10 năm gần nhất. Tuy nhiên, hệ số P/B của nhiều nhóm ngành đã trở lại vùng thấp hơn hoặc tiệm cận mức trung vị lịch sử.
Diễn biến này cho thấy định giá thị trường hiện ở mức tương đối hợp lý trong bối cảnh triển vọng tăng trưởng lợi nhuận của doanh nghiệp đang cải thiện.
Đáng chú ý, P/E hiện tại của phần lớn nhóm ngành đang thấp hơn mức trung vị 10 năm. Nhịp điều chỉnh mạnh trong tháng 7, kết hợp với kết quả kinh doanh quý II tích cực, đã đưa nhiều cổ phiếu về vùng định giá hấp dẫn hơn.
Theo đó, cơ hội có thể xuất hiện tại những doanh nghiệp sở hữu nền tảng cơ bản vững chắc, triển vọng tăng trưởng lợi nhuận tích cực và khả năng duy trì hiệu quả kinh doanh trong thời gian tới.
Bên cạnh yếu tố định giá, thị trường còn nhận được sự hỗ trợ từ kỳ vọng Việt Nam chính thức được FTSE Russell nâng hạng lên thị trường mới nổi thứ cấp vào tháng 9.
Tuy nhiên, VNDIRECT lưu ý thị trường trong tháng 8 có thể xuất hiện các nhịp hồi phục đan xen rung lắc mạnh do dòng tiền chưa thực sự cải thiện và tâm lý nhà đầu tư vẫn thận trọng trước những yếu tố bất định từ bên ngoài.
Áp lực lạm phát có thể gia tăng nếu giá dầu thế giới tiếp tục tăng và duy trì ở mức cao. Cùng với đó, căng thẳng địa chính trị tại Trung Đông chưa có dấu hiệu hạ nhiệt rõ ràng có thể làm gia tăng lo ngại về triển vọng lãi suất và tăng trưởng kinh tế toàn cầu.
Trong bối cảnh này, VN-Index được kỳ vọng bước vào giai đoạn phục hồi và tích lũy sau nhịp điều chỉnh mạnh trong tháng 7. Quá trình này giúp thị trường hấp thụ lượng cổ phiếu bắt đáy, đồng thời chờ đợi sự cải thiện rõ nét hơn của dòng tiền.
VNDIRECT đưa ra hai kịch bản cho VN-Index tháng 8
Dựa trên phân tích kỹ thuật kết hợp với diễn biến dòng tiền, VNDIRECT xây dựng hai kịch bản cho thị trường trong tháng 8.
Kịch bản cơ sở - hồi phục và tích lũy, xác suất 70%: VN-Index có thể dao động trong vùng 1.720-1.800 điểm, qua đó hình thành nền tích lũy mới sau nhịp điều chỉnh mạnh của tháng 7.
Động lực hỗ trợ đến từ kết quả kinh doanh quý II tích cực và mặt bằng định giá đã trở nên hấp dẫn hơn. Nếu VN-Index đóng cửa trên ngưỡng 1.780 điểm trong các phiên cuối tuần, tín hiệu xác nhận vùng đáy trung hạn sẽ được củng cố, mở ra khả năng chỉ số hướng tới vùng kháng cự 1.850 điểm.
Kịch bản tiếp tục điều chỉnh, xác suất 30%: Nếu áp lực từ tỷ giá, lạm phát và mặt bằng lãi suất tiếp tục gia tăng, VN-Index có thể kiểm định lại vùng hỗ trợ mạnh 1.580-1.600 điểm, tương ứng vùng đáy của khung tích lũy trung và dài hạn.
Tuy nhiên, VNDIRECT cho rằng dư địa giảm sâu không lớn, bởi kết quả kinh doanh quý II khả quan đã giúp định giá thị trường trở lại vùng hấp dẫn so với mức trung bình lịch sử.
Trước hai kịch bản trên, VNDIRECT khuyến nghị nhà đầu tư duy trì chiến lược giao dịch linh hoạt, ưu tiên quản trị rủi ro và hạn chế mua đuổi trong những nhịp tăng mạnh.
Hoạt động giải ngân có thể được cân nhắc khi VN-Index điều chỉnh và tích lũy quanh vùng 1.720 điểm, cộng hoặc trừ 10 điểm. Nhóm được ưu tiên là các doanh nghiệp có nền tảng cơ bản vững chắc, thanh khoản cao, triển vọng tăng trưởng lợi nhuận tích cực và khả năng thu hút dòng vốn từ các quỹ ETF cũng như nhà đầu tư tổ chức.
Nhìn tổng thể, sự cải thiện của lợi nhuận doanh nghiệp và mặt bằng định giá đang tạo nền tảng tích cực cho thị trường. Tuy nhiên, diễn biến dòng tiền và các yếu tố vĩ mô bên ngoài vẫn sẽ quyết định khả năng VN-Index chuyển từ trạng thái tích lũy sang một xu hướng tăng bền vững hơn.
Lam Anh