Thị trường chứng khoán mở cửa phiên sáng 22/7 trong trạng thái tiêu cực khi lực bán gia tăng trên diện rộng, đặc biệt tại nhóm cổ phiếu vốn hóa lớn. Kết thúc phiên sáng, VN-Index giảm 37,66 điểm (-2,18%) xuống 1.692,90 điểm, đánh mất mốc hỗ trợ tâm lý 1.700 điểm. HNX-Index giảm 2,73 điểm xuống 278,01 điểm, còn UPCoM-Index lùi 0,82 điểm xuống 124,60 điểm.
Thanh khoản vẫn duy trì ở mức cao với gần 463 triệu cổ phiếu được khớp lệnh, tương ứng giá trị giao dịch hơn 11.186 tỷ đồng. Khối lượng đặt mua và đặt bán gần như cân bằng, tuy nhiên lực cung chiếm ưu thế trong phần lớn thời gian giao dịch, khiến thị trường không có cơ hội hồi phục đáng kể. Giao dịch thỏa thuận đạt hơn 29 triệu cổ phiếu, tương ứng gần 575 tỷ đồng.
Sắc đỏ bao trùm phần lớn các nhóm ngành. Theo phân loại VS-Sector, chỉ phần mềm và dịch vụ tăng 1,13% nhờ lực đỡ của FPT, trong khi thương mại hàng thiết yếu tăng 0,87% với sự hỗ trợ từ VNM. Toàn bộ các nhóm ngành còn lại đều giảm điểm.
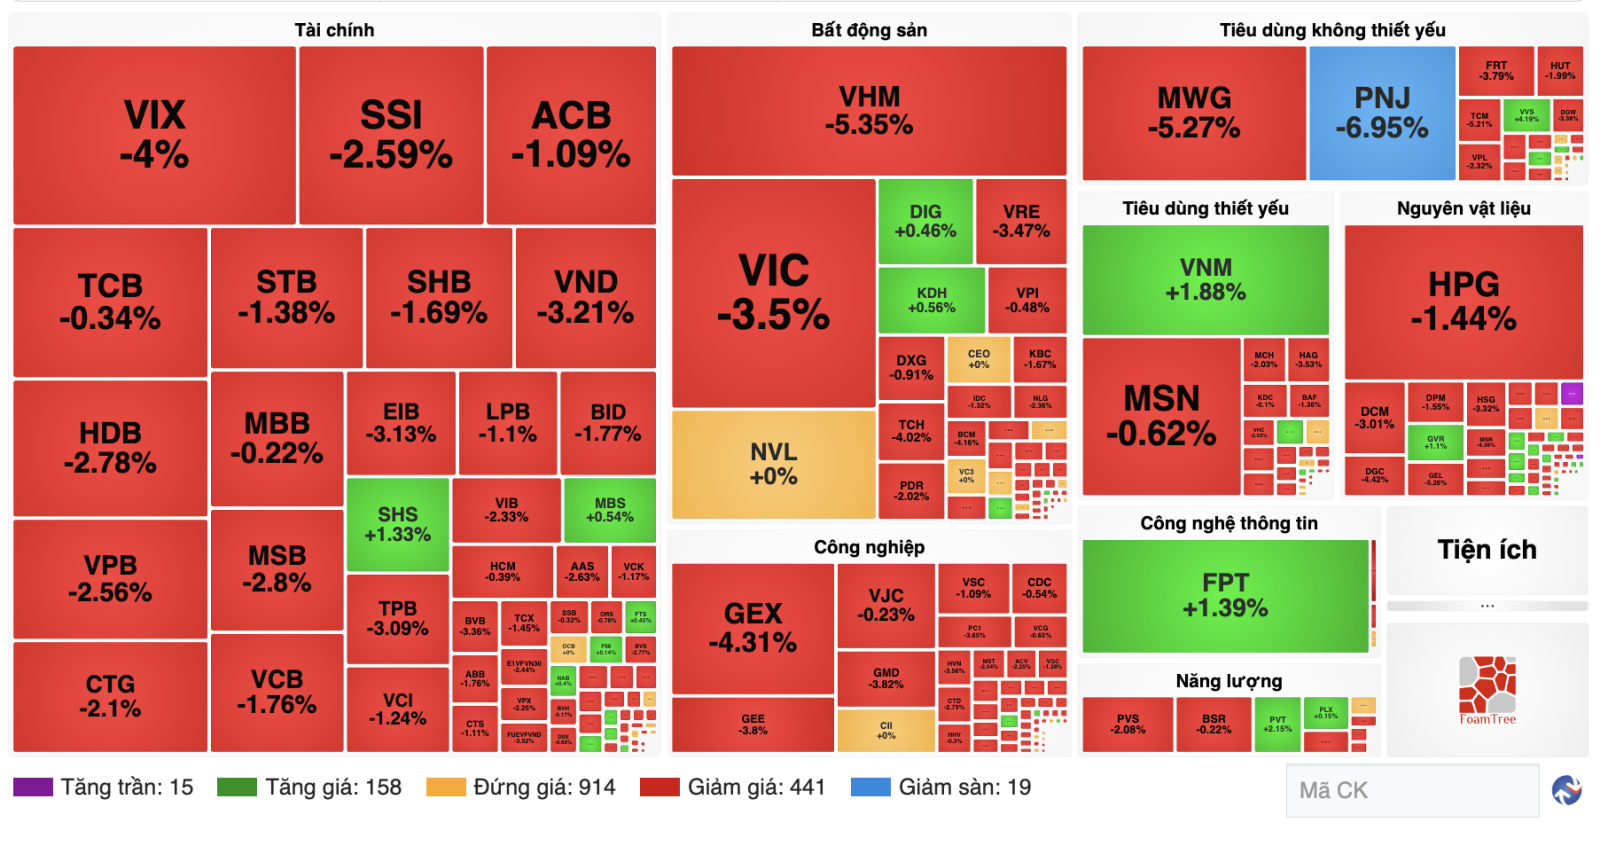
Áp lực điều chỉnh mạnh nhất xuất hiện ở nhóm bán lẻ, giảm 4,26%, khi các cổ phiếu như MWG và PNJ đồng loạt lao dốc. Bất động sản giảm 3,53%, tiếp theo là dịch vụ tiêu dùng, hàng hóa công nghiệp và nhóm chăm sóc cá nhân. Đáng chú ý, các nhóm có tỷ trọng vốn hóa lớn như ngân hàng và chứng khoán cũng chịu áp lực bán mạnh, khiến diễn biến điều chỉnh lan rộng trên toàn thị trường.
Nhóm ngân hàng ghi nhận hàng loạt mã giảm giá như VCB, BID, CTG, VPB, HDB, ACB, STB, SHB, LPB, MSB và EIB. Trong nhóm bất động sản, VIC và VHM tiếp tục là tâm điểm bán ra, trong khi DIG và KDH vẫn giữ được sắc xanh trong phần lớn thời gian giao dịch. Nhóm chứng khoán cũng giao dịch kém tích cực với nhiều mã lớn như SSI, VND, VIX, VCI và SHS giảm điểm.
Xét về mức độ ảnh hưởng đến chỉ số, VIC và VHM là hai cổ phiếu lấy đi nhiều điểm số nhất của VN-Index. Tiếp theo là VCB, MWG, VPB, CTG, BID, HDB và GAS. Ở chiều ngược lại, FPT, VNM, GVR, PGV và SAB là những cổ phiếu hỗ trợ tích cực nhất, song không đủ bù đắp áp lực bán từ nhóm vốn hóa lớn.
Khối ngoại tiếp tục tạo thêm áp lực khi mua vào 1.372,56 tỷ đồng nhưng bán ra tới 2.356,44 tỷ đồng, tương ứng bán ròng gần 984 tỷ đồng trong phiên sáng. Các mã bị bán ròng mạnh nhất gồm SSI, VIC, PNJ, VHM, ACB, MSB, VCB, TPB, STB và EIB. Ngược lại, dòng vốn ngoại tập trung mua ròng VNM, FPT, MBB, GEE, GVR, SHS, HCM, PDR, PVT và DIG.
Theo đánh giá của nhiều công ty chứng khoán, nhịp điều chỉnh hiện tại đã được dự báo sau giai đoạn thị trường tăng nóng và liên tục chinh phục các vùng đỉnh mới. Khi VN-Index tiến sát vùng kháng cự mạnh, áp lực chốt lời tại nhóm cổ phiếu vốn hóa lớn gia tăng, kéo theo tâm lý thận trọng lan rộng trên thị trường.
Đối với nhóm ngân hàng, các chuyên gia cho rằng diễn biến điều chỉnh chủ yếu mang tính kỹ thuật sau chuỗi tăng kéo dài, thay vì xuất phát từ những thay đổi về yếu tố cơ bản. Triển vọng lợi nhuận của ngành vẫn được đánh giá tích cực nhờ tăng trưởng tín dụng duy trì ở mức cao. Theo số liệu của Ngân hàng Nhà nước, đến ngày 15/7/2026, tín dụng toàn nền kinh tế tăng khoảng 10,18% so với cuối năm 2025, tạo nền tảng thuận lợi cho kết quả kinh doanh của các ngân hàng trong nửa cuối năm.
Tuy nhiên, trong ngắn hạn, dòng tiền có dấu hiệu thu hẹp khi nhiều cổ phiếu ngân hàng, bất động sản và chứng khoán đã tăng mạnh trước đó, khiến lực cầu chưa đủ sức hấp thụ lượng cung chốt lời.
Các công ty chứng khoán tiếp tục duy trì quan điểm thận trọng. Yuanta Việt Nam cho rằng VN-Index đang bước vào vùng quá bán và có thể xuất hiện nhịp hồi kỹ thuật, song chỉ số vẫn cần kiểm định vùng hỗ trợ 1.700–1.710 điểm trước khi xác lập trạng thái cân bằng. Chứng khoán Beta nhận định xu hướng ngắn hạn vẫn nghiêng về điều chỉnh và khuyến nghị nhà đầu tư chưa nên mở mới các vị thế ngắn hạn. Trong khi đó, VCBS cho rằng quán tính giảm điểm có thể còn kéo dài, nhà đầu tư nên duy trì tỷ trọng cổ phiếu ở mức hợp lý, hạn chế sử dụng đòn bẩy và chỉ giải ngân từng phần đối với các doanh nghiệp có nền tảng cơ bản tốt khi thị trường phát đi tín hiệu cân bằng rõ ràng.
Ở góc nhìn thận trọng hơn, Chứng khoán Sài Gòn - Hà Nội (SHS) cho rằng VN-Index có thể tiếp tục lùi về vùng 1.670–1.700 điểm để tìm điểm cân bằng mới. Dù vậy, sau nhịp điều chỉnh mạnh, mặt bằng định giá của nhiều doanh nghiệp đã trở nên hấp dẫn hơn, tạo cơ hội tích lũy dần đối với các nhà đầu tư có tầm nhìn trung và dài hạn.
Theo các chuyên gia, vùng 1.670–1.700 điểm sẽ đóng vai trò là ngưỡng hỗ trợ quan trọng trong ngắn hạn. Trong bối cảnh xu hướng giảm chưa kết thúc và áp lực bán vẫn chiếm ưu thế, nhà đầu tư được khuyến nghị không vội bắt đáy, ưu tiên quản trị rủi ro, kiểm soát tỷ trọng danh mục và theo dõi diễn biến dòng tiền trước khi đưa ra quyết định giải ngân trở lại.
Lam Anh