VIC kéo chỉ số hồi phục, dòng tiền vẫn phân hóa
Thị trường chứng khoán ngày 8/9 trải qua một phiên giao dịch giằng co. VN-Index có thời điểm giảm 4,64 điểm trong buổi sáng trước khi đảo chiều tăng vào phiên chiều. Trên HoSE, độ rộng thị trường khá cân bằng với 152 mã tăng và 158 mã giảm. VN30-Index tăng 0,28%, với 20 mã tăng và 9 mã giảm, cho thấy nhóm cổ phiếu vốn hóa lớn tiếp tục đóng vai trò nâng đỡ thị trường.
Đáng chú ý, VIC là một trong những động lực quan trọng giúp VN-Index đảo chiều trong phiên chiều. Cổ phiếu này từ mức giảm 1,35% vào cuối phiên sáng đã chuyển sang tăng 1,88% khi đóng cửa. Thanh khoản cả phiên của VIC đạt gần 1.548,6 tỷ đồng, cao nhất HoSE. Riêng trong phiên chiều, giá VIC tăng 3,27% so với mức chốt buổi sáng, trong khi thanh khoản tăng tới 292%.
Dòng tiền cũng tìm đến một số cổ phiếu riêng lẻ. BSR tăng 2,66%, PVT tăng 6,77%, LPS tăng 3,92%, DCM tăng 2,99%, PLX tăng 1,71%, HPG tăng 1,39% và VIX tăng 1,1%. Nhóm cổ phiếu tăng mạnh có giá trị giao dịch trên 100 tỷ đồng mỗi mã chiếm 35,5% tổng giá trị khớp lệnh trên HoSE, cho thấy dòng tiền đã bắt đầu quay trở lại ở một số cổ phiếu có sức hút.
Khối ngoại cũng cải thiện hoạt động mua vào trong phiên chiều. Giá trị mua trên HoSE đạt 1.023,1 tỷ đồng, tăng 33% so với phiên sáng, qua đó giúp mức bán ròng được thu hẹp đáng kể từ 332,7 tỷ đồng xuống còn 65,8 tỷ đồng khi kết thúc phiên.
Dù vậy, sự cải thiện của một số cổ phiếu chưa đủ để tạo ra một xu hướng hồi phục trên diện rộng. Độ rộng thị trường gần như cân bằng, trong khi thanh khoản chưa cho thấy sự bứt phá tương xứng với mức tăng của chỉ số. Điều này cho thấy tâm lý nhà đầu tư vẫn thận trọng và lực cầu chưa thực sự quyết liệt.
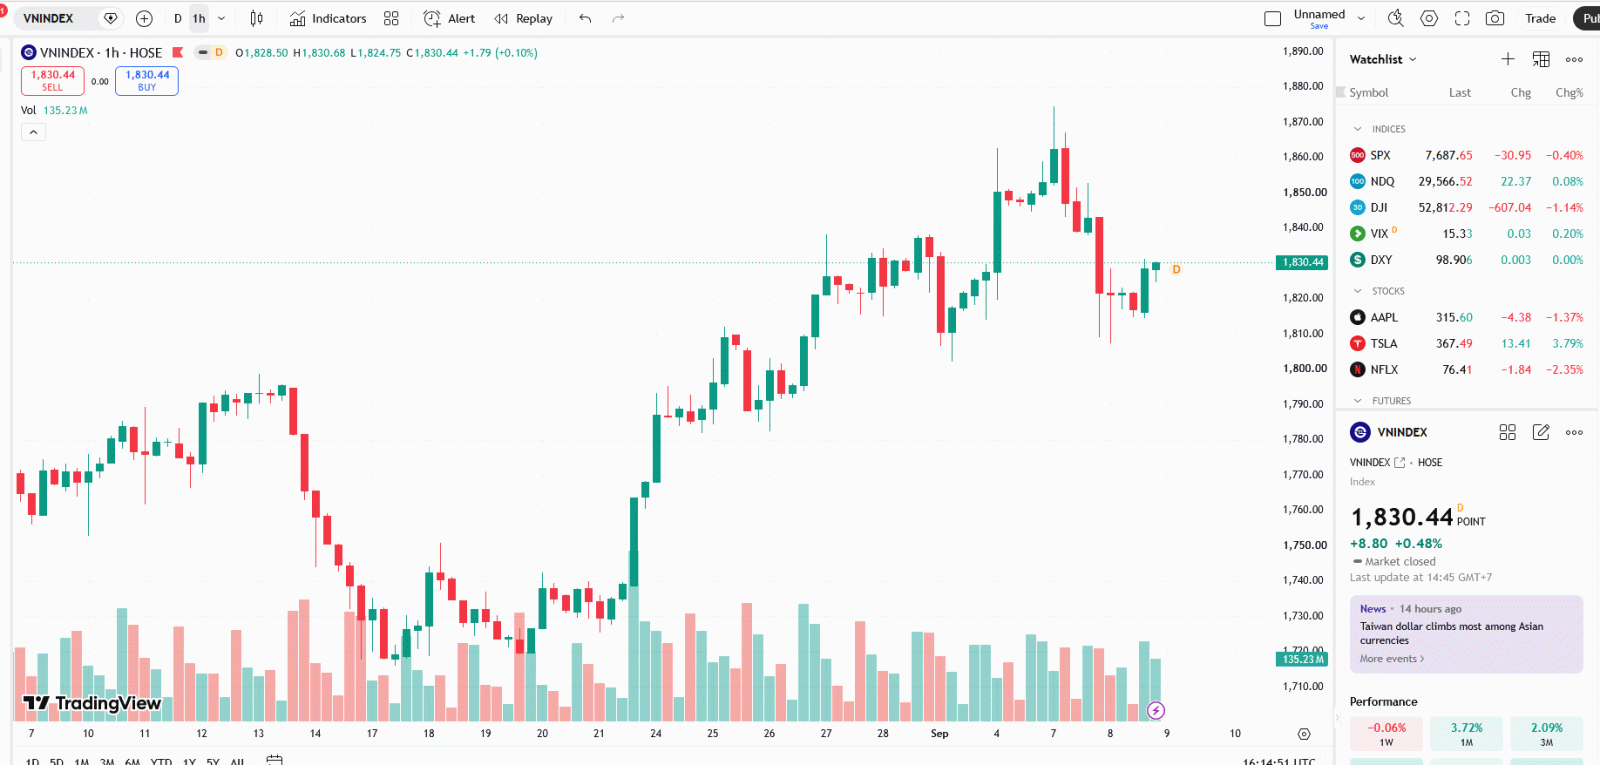
VN-Index hồi phục kỹ thuật, vùng 1.780-1.790 điểm vẫn đáng chú ý
Điểm đáng lưu ý là VN-Index tăng điểm nhưng chưa đồng nghĩa thị trường đã lấy lại xu hướng tăng bền vững. Chỉ số vẫn chịu ảnh hưởng lớn từ diễn biến của một số cổ phiếu vốn hóa lớn, trong khi nhiều nhóm ngành chưa có sự đồng thuận.
Áp lực điều chỉnh vẫn hiện diện đáng kể tại nhóm bất động sản, trong khi năng lượng và vật liệu cơ bản đang đóng vai trò hỗ trợ. Sự phân hóa này khiến khả năng hình thành một nhịp tăng mới trên diện rộng chưa thực sự rõ ràng.
Trong những phiên tới, rủi ro có thể gia tăng nếu khối ngoại quay trở lại bán ròng mạnh trong khi dòng tiền trong nước tiếp tục đứng ngoài. Khi đó, VN-Index có thể chịu áp lực điều chỉnh và lùi về kiểm định vùng hỗ trợ 1.780-1.790 điểm.
Ở chiều tích cực, nếu nhóm blue-chip tiếp tục duy trì sự ổn định và dòng tiền tiếp tục tập trung vào các cổ phiếu có nền tảng giá tốt, thị trường có thể giữ được trạng thái cân bằng trong ngắn hạn. Tuy nhiên, để xác nhận một nhịp hồi phục đáng tin cậy, VN-Index cần đồng thời có sự cải thiện về thanh khoản, độ rộng và mức độ lan tỏa của dòng tiền.
Trong bối cảnh này, chiến lược phù hợp với nhà đầu tư vẫn là ưu tiên quản trị rủi ro, thay vì mở rộng vị thế trên diện rộng. Những cổ phiếu đang duy trì nền tích lũy tốt hoặc xu hướng tăng có thể tiếp tục được theo dõi, trong khi các mã đã đánh mất nền giá, suy yếu về thanh khoản hoặc xuất hiện áp lực bán gia tăng cần được cân nhắc giảm tỷ trọng.
Đặc biệt, việc VN-Index tăng điểm không nên được xem là tín hiệu duy nhất để đánh giá sức khỏe thị trường. Khi chỉ số được hỗ trợ đáng kể bởi một số cổ phiếu vốn hóa lớn, diễn biến thực tế của phần còn lại thị trường có thể kém tích cực hơn. Do đó, nhà đầu tư cần tập trung vào diễn biến riêng của từng cổ phiếu, đặc biệt là sự kết hợp giữa giá, thanh khoản và khả năng duy trì xu hướng.
Nhìn chung, phiên 8/9 mới cho thấy một nhịp hồi phục kỹ thuật sau đợt điều chỉnh, chưa đủ cơ sở để khẳng định VN-Index đã trở lại xu hướng tăng bền vững. Trong phiên 9/9, phản ứng của chỉ số tại các vùng hỗ trợ và khả năng cải thiện thanh khoản sẽ là những tín hiệu quan trọng để đánh giá sức mạnh của dòng tiền. Nhà đầu tư nên ưu tiên các cổ phiếu còn giữ được xu hướng tích cực, đồng thời chủ động hạ tỷ trọng tại những mã tiếp tục suy yếu.
Lam Anh