Lợi nhuận quý II tăng gần 26 lần nhờ bàn giao bất động sản
Theo báo cáo tài chính hợp nhất quý II/2026, CTCP Phát triển Bất động sản Văn Phú (HoSE: VPI) ghi nhận 849 tỷ đồng doanh thu thuần, tăng 371% so với cùng kỳ năm trước.
Động lực tăng trưởng chủ yếu đến từ mảng chuyển nhượng bất động sản với doanh thu 794 tỷ đồng, tăng 667% và chiếm hơn 93% tổng doanh thu. Doanh nghiệp cho biết kết quả này đến từ việc bàn giao sản phẩm tại dự án Vlasta Thủy Nguyên và khu nhà ở thấp tầng TT39-40 thuộc Khu đô thị mới Văn Phú.
Giá vốn hàng bán tăng 294%, lên 513 tỷ đồng, thấp hơn tốc độ tăng doanh thu, giúp lợi nhuận gộp đạt 337 tỷ đồng, tăng 573%. Biên lợi nhuận gộp cũng cải thiện mạnh từ 28% lên 40%.
Kết quả kinh doanh còn được hỗ trợ bởi khoản hoàn nhập dự phòng giảm giá hàng tồn kho khoảng 130 tỷ đồng, liên quan đến dự án BT tuyến đường kết nối từ đường Phạm Văn Đồng đến nút giao Gò Dưa - Quốc lộ 1 (TP.HCM). Khoản hoàn nhập này được ghi giảm giá vốn trong kỳ.
Ở chiều ngược lại, chi phí bán hàng tăng mạnh 788% lên 57 tỷ đồng, chủ yếu do chi phí hoa hồng môi giới gần 39 tỷ đồng. Chi phí quản lý doanh nghiệp tăng 14%, lên 65 tỷ đồng.
Chi phí tài chính đạt 14 tỷ đồng, tăng 386%, trong đó riêng chi phí lãi vay tăng gần 10 lần, lên 13 tỷ đồng. Lợi nhuận từ các công ty liên doanh, liên kết giảm 95%, còn khoảng 1 tỷ đồng.
Sau khi khấu trừ các chi phí, lợi nhuận sau thuế đạt 171 tỷ đồng, tăng 2.466%, tương đương gấp gần 26 lần cùng kỳ và là mức cao nhất trong 12 quý, kể từ quý II/2023. Lợi nhuận sau thuế thuộc về cổ đông công ty mẹ đạt 127 tỷ đồng, tăng 1.760%.
Lũy kế 6 tháng đầu năm, Văn Phú ghi nhận 1.137 tỷ đồng doanh thu thuần, tăng 166%, và 256 tỷ đồng lợi nhuận trước thuế, tăng 46% so với cùng kỳ. Doanh nghiệp đã hoàn thành hơn 25% kế hoạch doanh thu và trên 28% kế hoạch lợi nhuận trước thuế năm 2026.
Hàng tồn kho vượt 6.600 tỷ đồng, chiếm gần 42% tổng tài sản
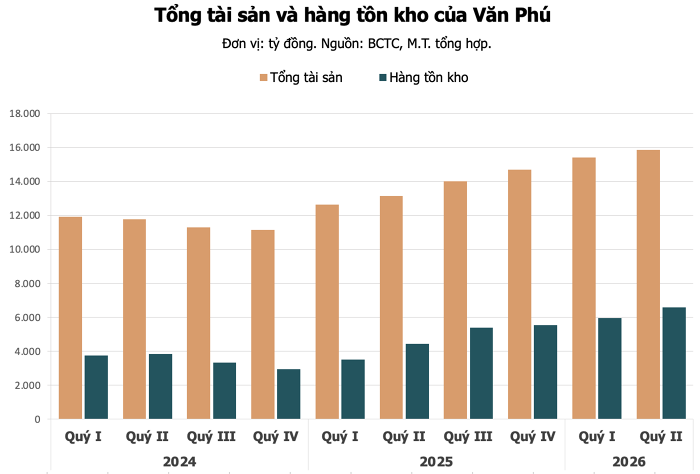
Tính đến ngày 30/6/2026, tổng tài sản của Văn Phú đạt 15.855 tỷ đồng, tăng 8% so với đầu năm.
Tiền và các khoản tương đương tiền giảm mạnh 62%, còn 265 tỷ đồng. Trong khi đó, khoản phải thu ngắn hạn khác giảm 84%, xuống 193 tỷ đồng, do khoản đặt cọc chuyển nhượng vốn trị giá 875 tỷ đồng đã được chuyển sang ghi nhận là khoản đầu tư dài hạn sau khi doanh nghiệp hoàn tất đầu tư vào Công ty TNHH Đầu tư Red River.
Đáng chú ý, hàng tồn kho tiếp tục tăng lên 6.600 tỷ đồng, tăng 26% so với đầu năm và chiếm gần 42% tổng tài sản.
Trong đó, riêng chi phí sản xuất kinh doanh dở dang tại dự án Vlasta Thủy Nguyên đạt 4.682 tỷ đồng, tăng hơn 1.012 tỷ đồng. Ngược lại, dự án TT39-40 đã giảm giá trị tồn kho từ 291 tỷ đồng xuống 0 đồng sau khi hoàn tất bàn giao sản phẩm.
Tài sản dở dang dài hạn đạt 3.129 tỷ đồng, chủ yếu là dự án BT đoạn Phạm Văn Đồng - Gò Dưa với giá trị gốc 2.670 tỷ đồng.
Đầu tư tài chính dài hạn tăng 44%, lên 3.584 tỷ đồng, bao gồm 2.233 tỷ đồng đầu tư vào các công ty liên doanh, liên kết và 875 tỷ đồng đầu tư vào Red River.
Nợ vay tăng, dòng tiền kinh doanh tiếp tục âm
Đến cuối quý II, nợ phải trả của Văn Phú chiếm khoảng 64% tổng tài sản, tương ứng hệ số nợ phải trả trên vốn chủ sở hữu ở mức 1,77 lần.
Tổng dư nợ vay đạt 7.399 tỷ đồng, tăng 18% so với đầu năm. Trong đó, nợ vay ngắn hạn tăng 116%, còn nợ vay dài hạn giảm nhẹ 3%.
Đáng chú ý, vay dài hạn đến hạn trả trong 12 tháng tăng 155%, lên 1.244 tỷ đồng, trong khi trái phiếu đến hạn thanh toán tăng hơn 4 lần, đạt 648 tỷ đồng. Tổng hai khoản nợ ngắn hạn đến hạn trả lên tới khoảng 1.892 tỷ đồng.
Tổng dư nợ trái phiếu của doanh nghiệp đạt 2.908 tỷ đồng, với lãi suất phổ biến từ 10,5-11,5%/năm hoặc áp dụng lãi suất thả nổi cộng biên độ 4-4,5%.
Trước đó, trong nửa đầu tháng 5, Văn Phú đã huy động thêm 330 tỷ đồng thông qua phát hành hai lô trái phiếu kỳ hạn 36 tháng, đáo hạn năm 2029 với lãi suất 11,5%/năm.
Trong giai đoạn 2024-2025, doanh nghiệp cũng đã phát hành hơn 685 tỷ đồng trái phiếu, chủ yếu có kỳ hạn 3 năm và lãi suất khoảng 10%/năm. Theo các phương án phát hành trước đây, cổ phiếu VPI thuộc sở hữu Chủ tịch HĐQT Tô Như Toàn được sử dụng làm tài sản bảo đảm.
Bên cạnh đó, người mua trả tiền trước ngắn hạn giảm 50%, còn 526 tỷ đồng. Riêng khoản tiền khách hàng ứng trước tại dự án Vlasta Thủy Nguyên giảm xuống 294 tỷ đồng, còn dự án TT39-40 chỉ còn 8 tỷ đồng.
Đáng chú ý, dòng tiền thuần từ hoạt động kinh doanh trong 6 tháng đầu năm tiếp tục âm 1.489 tỷ đồng, chủ yếu do doanh nghiệp tăng chi cho hàng tồn kho thêm 1.723 tỷ đồng.
Để bù đắp nhu cầu vốn, Văn Phú đã vay mới 3.477 tỷ đồng và chi 2.367 tỷ đồng trả nợ gốc, tạo ra dòng tiền vay ròng khoảng 1.110 tỷ đồng, tương ứng với mức tăng dư nợ vay trong kỳ.
Lam Anh