
Thép Nam Kim phải điều chỉnh hồi tố 94,3 tỷ đồng lợi nhuận
Báo cáo tài chính bán niên năm 2026 của Công ty Cổ phần Thép Nam Kim (mã NKG), do Công ty TNHH PwC Việt Nam soát xét, cho thấy doanh nghiệp đã phải trình bày lại báo cáo kết quả kinh doanh và lưu chuyển tiền tệ của 6 tháng đầu năm 2025.
Theo đó, sau khi điều chỉnh khoản mục thu nhập khác, lợi nhuận sau thuế 6 tháng đầu năm 2025 của Thép Nam Kim giảm từ 157 tỷ đồng xuống còn 62,68 tỷ đồng, tương ứng giảm 94,3 tỷ đồng.
Ban Tổng giám đốc Thép Nam Kim cho biết nguyên nhân xuất phát từ sai sót kế toán liên quan đến việc chưa thực hiện bút toán loại trừ khoản thu nhập khác phát sinh từ giao dịch chuyển nhượng quyền sử dụng đất trong năm 2025.
Theo PwC, việc khắc phục sai sót trọng yếu này làm giảm 94,3 tỷ đồng tại các khoản mục chi phí chờ phân bổ dài hạn và lợi nhuận sau thuế chưa phân phối tại ngày 31/12/2025. Đồng thời, khoản thu nhập khác trong 6 tháng đầu năm 2025 cũng được điều chỉnh giảm tương ứng.
Bên cạnh vấn đề hồi tố, đơn vị kiểm toán cũng lưu ý việc đánh giá khả năng thu hồi đối với các khoản cho vay và đầu tư ngắn hạn tại bên thứ ba tính đến cuối tháng 6/2026.
Việc phải điều chỉnh hồi tố khiến kết quả kinh doanh của Thép Nam Kim trong nửa đầu năm 2025 thay đổi đáng kể so với số liệu đã công bố trước đó, đồng thời đặt vấn đề về chất lượng ghi nhận các khoản thu nhập ngoài hoạt động kinh doanh cốt lõi.
Lợi nhuận 2026 tăng mạnh, nhưng NKG vẫn dò đáy
Ở chiều ngược lại, kết quả kinh doanh 6 tháng đầu năm 2026 của Thép Nam Kim cho thấy hoạt động kinh doanh đã có dấu hiệu cải thiện.
Doanh thu đạt 7.411,6 tỷ đồng, giảm 6,2% so với cùng kỳ. Tuy nhiên, lợi nhuận sau thuế tăng 98,1%, lên 124,14 tỷ đồng. Biên lợi nhuận gộp cũng cải thiện từ 6,8% lên 7%.
Năm 2026, Thép Nam Kim đặt mục tiêu doanh thu 22.000 tỷ đồng và lợi nhuận trước thuế 400 tỷ đồng. Với 188,1 tỷ đồng lợi nhuận trước thuế đạt được sau nửa đầu năm, doanh nghiệp đã hoàn thành khoảng 47% kế hoạch lợi nhuận cả năm.
Như vậy, lợi nhuận đang cho thấy tín hiệu tích cực hơn so với cùng kỳ, nhưng tốc độ tăng trưởng lợi nhuận chưa đủ để tạo động lực rõ rệt cho cổ phiếu NKG.
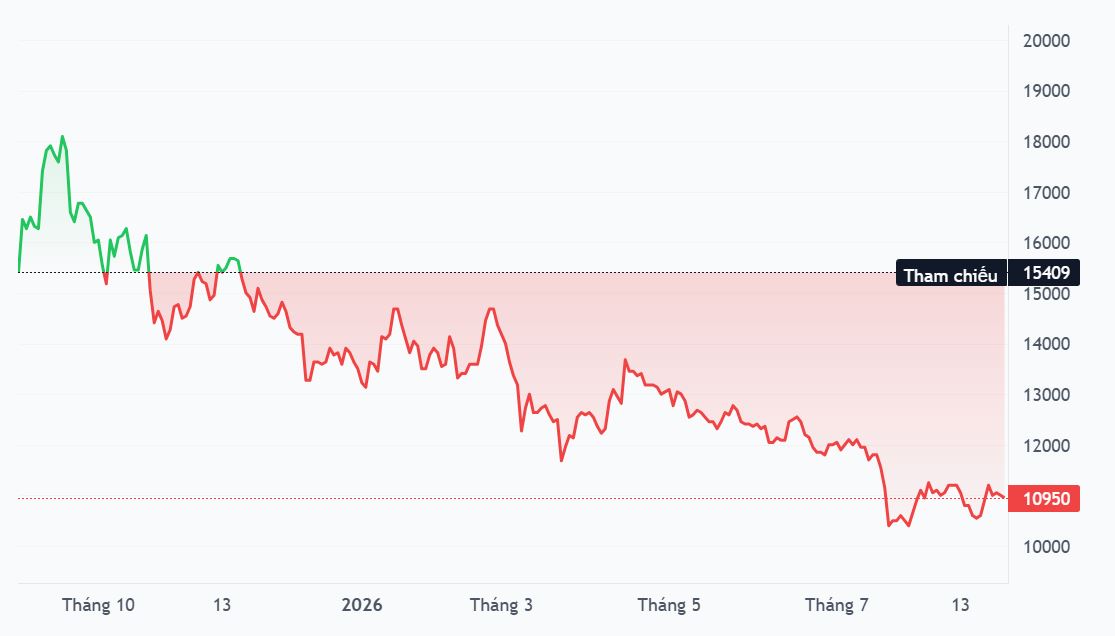
Trên sàn HoSE, từ ngày 25/2 đến 28/8/2026, cổ phiếu NKG giảm khoảng 25,4%, từ 14.680 đồng xuống còn 10.950 đồng/cổ phiếu.
Đáng chú ý, NKG hiện giao dịch dưới đường trung bình động 200 ngày (MA200), cho thấy xu hướng giá vẫn đang chịu áp lực giảm và lực cầu chưa đủ mạnh để hình thành một nhịp phục hồi bền vững.
Diễn biến này cho thấy thị trường vẫn đang thận trọng với cổ phiếu NKG, bất chấp kết quả kinh doanh nửa đầu năm có sự cải thiện đáng kể. Bên cạnh triển vọng lợi nhuận, nhà đầu tư còn phải theo dõi tác động từ việc điều chỉnh hồi tố, khả năng thu hồi các khoản cho vay và đầu tư ngắn hạn, cũng như diễn biến của thị trường thép trong những tháng cuối năm.
Với NKG, bài toán hiện nay không chỉ nằm ở việc lợi nhuận có tăng trở lại hay không, mà còn là khả năng chuyển sự cải thiện về lợi nhuận thành dòng tiền và củng cố chất lượng tài chính. Đây sẽ là những yếu tố quan trọng để cổ phiếu thoát khỏi xu hướng suy yếu hiện tại.
Lam Anh





