Doanh thu 7 tháng tăng 29%, hoàn thành 62% kế hoạch năm
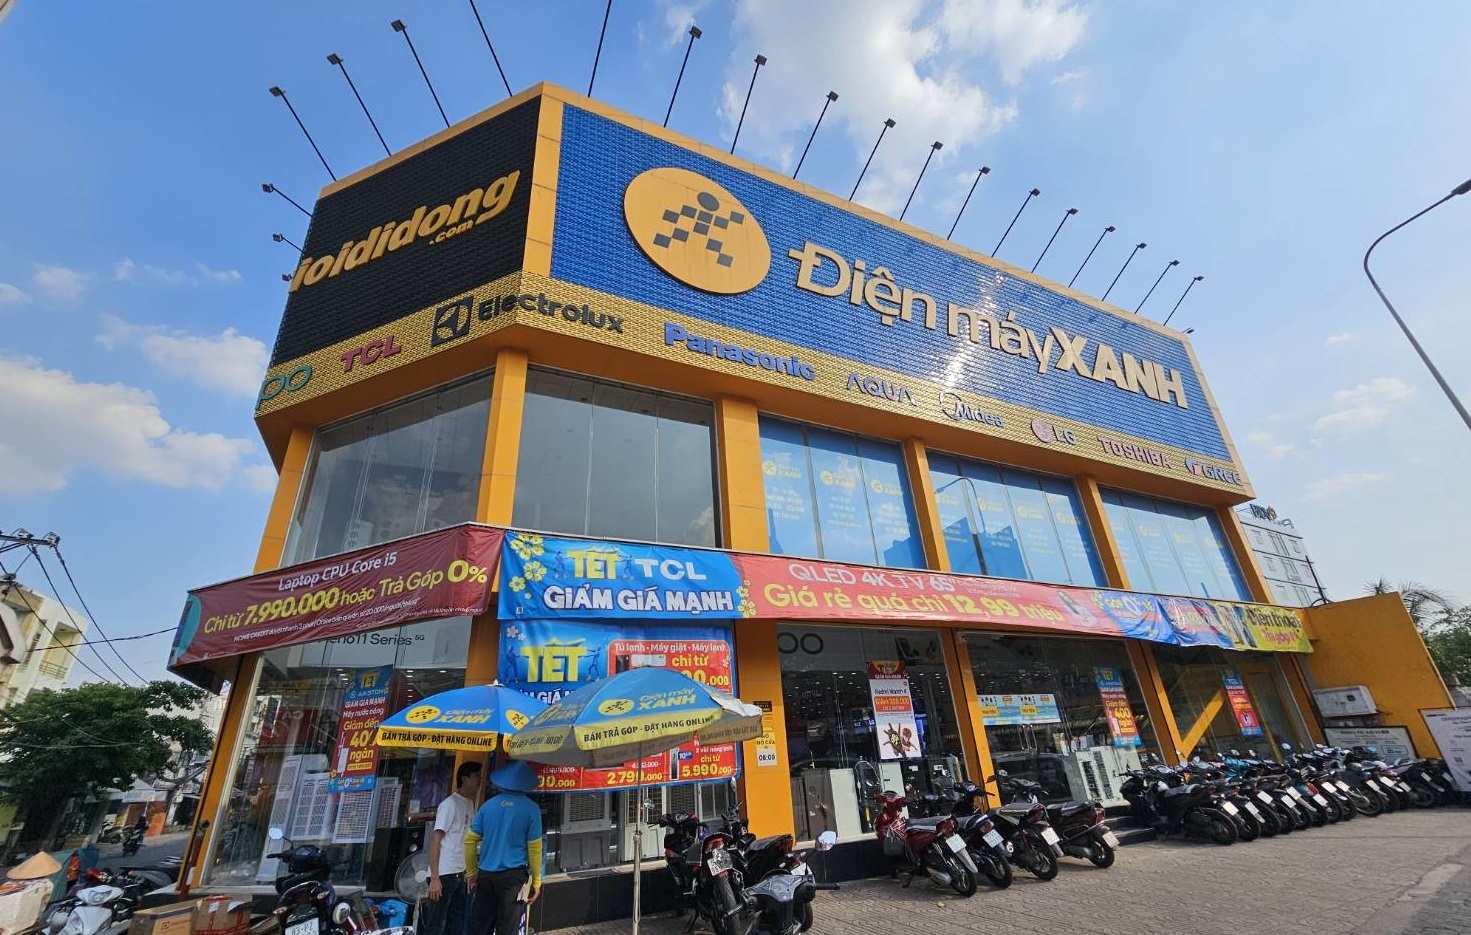
Theo Công ty Chứng khoán SHS, Điện Máy Xanh (DMX - HoSE) ghi nhận 75.474 tỷ đồng doanh thu trong 7 tháng đầu năm 2026, tăng 29% so với cùng kỳ và hoàn thành khoảng 62% kế hoạch doanh thu cả năm.
Đà tăng trưởng được ghi nhận đồng đều tại các chuỗi và nhóm sản phẩm chủ lực, với doanh thu cửa hàng hiện hữu (SSSG) tăng khoảng 30%.
Đáng chú ý, doanh thu từ hình thức mua trả chậm tăng 47%, chiếm khoảng 38% tổng doanh thu. Tỷ lệ sản phẩm áp dụng hình thức mua trả chậm đạt 97%.
Tại Indonesia, chuỗi EraBlue tiếp tục duy trì tốc độ tăng trưởng cao. Doanh thu chuỗi này tăng 89%, nhờ SSSG đạt 15% cùng việc mở thêm 157 cửa hàng. Kết quả này tương đương khoảng 62% kế hoạch doanh thu năm 2026.
Dù đánh giá cao triển vọng kinh doanh, SHS đưa cổ phiếu DMX vào nhóm khuyến nghị trung lập do nhận thấy một số yếu tố cần thận trọng trong quá trình định giá và dự báo lợi nhuận.
Lợi nhuận tăng mạnh nhưng có yếu tố chu kỳ
Theo SHS, động lực tăng trưởng lợi nhuận của DMX hiện có một phần đến từ yếu tố chu kỳ.
Cụ thể, biên lợi nhuận được cải thiện đáng kể nhờ giá bán bình quân (ASP) tăng, trong bối cảnh tình trạng thiếu hụt chip nhớ trên toàn cầu đẩy giá RAM tăng cao.
Tuy nhiên, đây được xem là yếu tố mang tính chu kỳ. Khi nguồn cung chip phục hồi, giá bán bình quân và biên lợi nhuận có thể trở lại mức bình thường. Do đó, SHS cho rằng nhà đầu tư cần thận trọng khi sử dụng mức lợi nhuận dự kiến năm 2026 để ngoại suy cho các năm tiếp theo.
Ở chiều tích cực, SHS đánh giá DMX đang sở hữu bảng cân đối tài chính với trạng thái tiền ròng lớn. Chi phí đầu tư (capex) của doanh nghiệp chỉ khoảng 126 tỷ đồng/năm, nhờ mô hình thuê mặt bằng cửa hàng.
Sau khi sử dụng nguồn vốn từ đợt IPO để trả nợ, DMX dự kiến chuyển sang trạng thái tiền ròng khoảng 10.500 tỷ đồng.
Doanh nghiệp cũng cam kết duy trì cổ tức tiền mặt tối thiểu bằng 50% lợi nhuận sau thuế. Riêng năm 2026, mức cổ tức dự kiến là 4.000 đồng/cổ phiếu, tương ứng tỷ suất cổ tức khoảng 5%.
Bên cạnh nền tảng tài chính, SHS đánh giá EraBlue là một động lực tăng trưởng dài hạn chưa được phản ánh đầy đủ vào triển vọng của DMX.
Chuỗi điện máy tại Indonesia hiện ghi nhận doanh thu tăng 89%, hướng tới mục tiêu 500 cửa hàng vào năm 2027 và doanh thu 1 tỷ USD vào năm 2030.
Những yếu tố nhà đầu tư cần theo dõi
Theo SHS, có 4 nhóm yếu tố quan trọng mà nhà đầu tư cần theo dõi đối với DMX trong thời gian tới.
Thứ nhất là diễn biến giá bán bình quân (ASP) khi nguồn cung chip nhớ toàn cầu phục hồi. Đây có thể là yếu tố tác động trực tiếp đến biên lợi nhuận của doanh nghiệp.
Thứ hai là tốc độ mở mới và lộ trình hòa vốn của EraBlue. Việc mở rộng nhanh tại Indonesia tạo dư địa tăng trưởng lớn, nhưng đồng thời cũng đòi hỏi doanh nghiệp kiểm soát tốt chi phí và hiệu quả từng cửa hàng.
Thứ ba là vốn lưu động và mặt bằng lãi suất, những yếu tố có thể ảnh hưởng đến dòng tiền và chi phí tài chính trong quá trình mở rộng hoạt động.
Cuối cùng là chính sách phân bổ nguồn vốn trong bối cảnh DMX sở hữu lượng tiền ròng lớn. Doanh nghiệp sẽ phải cân đối giữa việc duy trì cổ tức tiền mặt, mở rộng EraBlue và thực hiện các thương vụ M&A nếu có.
Nhìn chung, SHS đánh giá DMX vẫn sở hữu nền tảng tăng trưởng tích cực nhờ sức bật của các chuỗi hiện hữu, tình hình tài chính lành mạnh và tiềm năng từ thị trường Indonesia. Tuy nhiên, các yếu tố chu kỳ trong biên lợi nhuận cùng những rủi ro liên quan đến quá trình mở rộng EraBlue khiến SHS duy trì quan điểm trung lập đối với cổ phiếu DMX.
Lam Anh