
Chi gần 56 tỷ đồng mua cổ phiếu quỹ
Công ty Cổ phần Nhựa Tân Đại Hưng (HoSE: TPC) vừa công bố kế hoạch mua lại cổ phiếu để làm cổ phiếu quỹ với khối lượng đăng ký 4 triệu đơn vị, tương đương gần 24% tổng số cổ phiếu đang lưu hành. Trước giao dịch, doanh nghiệp không sở hữu cổ phiếu quỹ.
Điểm đáng chú ý trong phương án lần này là Tân Đại Hưng không có ý định giữ số cổ phiếu mua lại mà sẽ hủy toàn bộ theo quy định tại khoản 5 Điều 36 Luật Chứng khoán 2019.
Theo doanh nghiệp, việc hủy cổ phiếu nhằm giảm số lượng cổ phiếu đang lưu hành, qua đó tạo điều kiện nâng tỷ lệ chia cổ tức cho cổ đông trong những năm tới từ nguồn lợi nhuận sau thuế chưa phân phối.
Nguồn vốn thực hiện thương vụ được lấy từ thặng dư vốn cổ phần theo báo cáo tài chính riêng bán niên 2026 đã được Công ty TNHH Kiểm toán và Tư vấn A&C kiểm toán. Giá trị nguồn thặng dư vốn cổ phần được ghi nhận là hơn 58,23 tỷ đồng.
Tân Đại Hưng đặt giá mua tối đa 14.000 đồng/cổ phiếu. Nếu mua đủ 4 triệu cổ phiếu ở mức giá tối đa, tổng số tiền doanh nghiệp phải chi vào khoảng 56 tỷ đồng, nằm trong phạm vi nguồn vốn dự kiến sử dụng.
Giao dịch dự kiến được thực hiện từ ngày 14/9 đến ngày 13/10/2026 thông qua phương thức khớp lệnh hoặc thỏa thuận. Mỗi ngày, công ty đăng ký mua tối thiểu 120.000 cổ phiếu và tối đa 400.000 cổ phiếu. Trường hợp lượng cổ phiếu còn lại thấp hơn mức tối thiểu, quy định về khối lượng mua tối thiểu sẽ được miễn áp dụng.
Công ty TNHH Chứng khoán ACB (ACBS) được chỉ định làm đại lý thực hiện giao dịch.
Phương án mua lại cổ phiếu được triển khai theo Nghị quyết Đại hội đồng cổ đông thường niên năm 2026 và Nghị quyết HĐQT ngày 17/8/2026. Trước đó, ngày 27/8/2026, Ủy ban Chứng khoán Nhà nước đã có công văn xác nhận nhận được đầy đủ tài liệu báo cáo về việc mua lại cổ phiếu của Tân Đại Hưng.
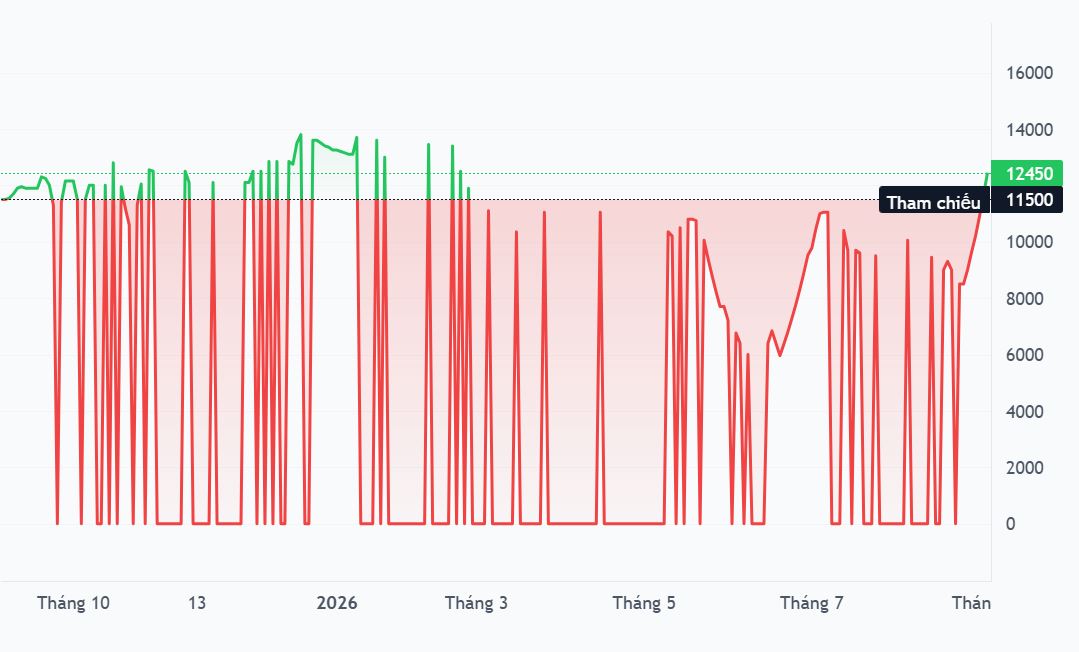
TPC tăng mạnh nhưng thanh khoản thấp
Thông tin mua cổ phiếu quỹ xuất hiện trong bối cảnh cổ phiếu TPC vừa trải qua một nhịp tăng giá đáng chú ý.
Chốt phiên 3/9/2026, đúng ngày doanh nghiệp công bố thông tin về kế hoạch mua cổ phiếu quỹ, TPC tăng hết biên độ lên 11.650 đồng/cổ phiếu. Tuy nhiên, thanh khoản chỉ đạt 4.000 cổ phiếu.
Từ mức 8.500 đồng/cổ phiếu vào ngày 24/8, TPC đã tăng khoảng 37% chỉ sau 6 phiên giao dịch. Đáng chú ý, đà tăng diễn ra trong điều kiện thanh khoản khá thấp, khi khối lượng giao dịch nhiều phiên chỉ ở mức vài trăm đến hơn 12.000 cổ phiếu.
Diễn biến giá cũng đáng chú ý khi nhịp tăng mạnh của TPC xuất hiện gần với thời điểm Ủy ban Chứng khoán Nhà nước xác nhận đã nhận đủ hồ sơ báo cáo mua lại cổ phiếu của doanh nghiệp vào ngày 27/8.
Với mặt bằng thanh khoản hiện tại, kế hoạch mua tối thiểu 120.000 cổ phiếu mỗi phiên của Tân Đại Hưng cao hơn đáng kể so với khối lượng giao dịch thực tế của TPC trong nhiều phiên gần đây.
Điều này đặt ra khả năng nguồn cung trên thị trường sẽ không dễ dàng đáp ứng khối lượng mua đăng ký nếu thanh khoản không được cải thiện. Trong trường hợp giá cổ phiếu tăng nhanh trong thời gian thực hiện, chi phí thực tế của thương vụ cũng có thể tiến gần mức tối đa mà doanh nghiệp dự kiến.
Mặt khác, việc hủy lượng cổ phiếu mua lại tương đương gần 24% số cổ phiếu lưu hành sẽ làm giảm đáng kể lượng cổ phiếu lưu hành của TPC nếu giao dịch hoàn tất đầy đủ. Về lý thuyết, đây là yếu tố có thể cải thiện các chỉ tiêu trên mỗi cổ phiếu và tạo dư địa để doanh nghiệp nâng tỷ lệ cổ tức trong tương lai, đúng như mục tiêu mà Tân Đại Hưng đưa ra.
Tuy nhiên, hiệu quả thực tế vẫn phụ thuộc vào khả năng tạo lợi nhuận của doanh nghiệp trong những năm tới.
Bài toán lợi nhuận là yếu tố cần theo dõi
Tân Đại Hưng hoạt động chủ yếu trong lĩnh vực sản xuất bao bì nhựa PP dệt, túi siêu thị, vải địa kỹ thuật và túi trữ nước ngọt. Nhà máy của doanh nghiệp đặt tại Cụm công nghiệp Nhựa Đức Hòa Hạ, xã Đức Hòa, tỉnh Tây Ninh.
Trong khi phương án mua và hủy cổ phiếu quỹ có thể tạo tác động tích cực về mặt cơ học đối với các chỉ tiêu trên mỗi cổ phiếu, nền tảng lợi nhuận vẫn là yếu tố quyết định khả năng duy trì cổ tức trong dài hạn.
Theo số liệu gần đây, lợi nhuận của TPC vẫn ở mức khá khiêm tốn nếu đặt cạnh quy mô vốn 168,17 tỷ đồng. Điều này khiến câu chuyện mua lại và hủy gần một phần tư lượng cổ phiếu lưu hành trở thành điểm đáng chú ý hơn, nhưng đồng thời cũng đặt ra câu hỏi về khả năng tăng trưởng lợi nhuận thực chất của doanh nghiệp.
Với nhà đầu tư, TPC hiện hội tụ hai yếu tố trái chiều: một bên là kế hoạch mua và hủy lượng cổ phiếu rất lớn, có khả năng hỗ trợ giá trị trên mỗi cổ phiếu; bên còn lại là thanh khoản thấp và kết quả kinh doanh chưa thực sự nổi bật.
Do đó, diễn biến của TPC trong thời gian tới sẽ phụ thuộc đáng kể vào khả năng doanh nghiệp thực hiện thành công thương vụ mua lại, mức giá thực tế trong quá trình giao dịch và quan trọng hơn là khả năng cải thiện hiệu quả kinh doanh để biến lợi ích từ việc giảm số lượng cổ phiếu lưu hành thành giá trị bền vững cho cổ đông.
Lam Anh





