MWG hồi phục sau nhịp điều chỉnh mạnh
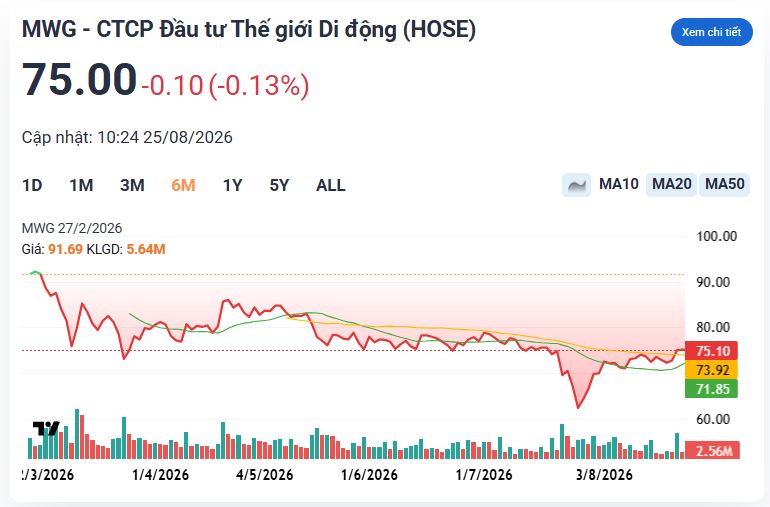
Kết phiên 24/8, cổ phiếu CTCP Đầu tư Thế Giới Di Động (HoSE: MWG) đóng cửa tại 75.100 đồng/cp, tăng nhẹ 0,13% so với phiên trước, với gần 2,5 triệu cổ phiếu được sang tay.
Từ đầu năm đến nay, MWG trải qua một nhịp biến động mạnh. Sau khi lập đỉnh 93.000 đồng/cp vào đầu tháng 2, cổ phiếu bước vào xu hướng điều chỉnh và có thời điểm giảm xuống 62.500 đồng/cp vào cuối tháng 7, tương đương mức giảm khoảng 33%.
Từ vùng đáy này, MWG đã hồi phục gần 20%. Dù vậy, thị giá vẫn thấp hơn khoảng 20% so với đỉnh hồi tháng 2. Đáng chú ý, trong phiên 21/8, cổ phiếu tăng hơn 3% với thanh khoản đột biến, đạt hơn 10,7 triệu đơn vị.
Nhịp hồi phục diễn ra trong bối cảnh ông Nguyễn Đức Tài, Chủ tịch HĐQT Thế Giới Di Động, hoàn tất mua vào 1 triệu cổ phiếu MWG nhằm tăng tỷ lệ sở hữu.
Sau giao dịch, lượng cổ phiếu MWG do ông Nguyễn Đức Tài nắm giữ tăng từ khoảng 32,4 triệu lên 33,4 triệu đơn vị, tương ứng tỷ lệ sở hữu tăng từ gần 2,2% lên 2,26% vốn điều lệ.
Định giá thấp, lợi nhuận tiếp tục tăng mạnh
Sau nhịp điều chỉnh của cổ phiếu, SSI Research vừa nâng khuyến nghị MWG từ “KHẢ QUAN” lên “MUA”, đồng thời đưa ra giá mục tiêu 12 tháng ở mức 106.000 đồng/cp. Mức giá này cao hơn khoảng 41% so với giá đóng cửa ngày 24/8.
Theo SSI, động lực tăng trưởng của MWG đang có sự dịch chuyển khi mảng bách hóa ngày càng đóng góp lớn hơn vào lợi nhuận, trong khi tốc độ tăng trưởng của mảng sản phẩm công nghệ và điện máy được dự báo giảm dần sau giai đoạn tăng trưởng mạnh.
Lượng tiền mặt lớn cũng tiếp tục mang lại nguồn thu tài chính đáng kể, qua đó hỗ trợ kết quả kinh doanh của doanh nghiệp.
Trong quý II/2026, MWG ghi nhận doanh thu kỷ lục 48.800 tỷ đồng, tăng 29% so với cùng kỳ. Lợi nhuận ròng đạt 3.350 tỷ đồng, tăng tới 102%.
Lũy kế 6 tháng đầu năm, doanh thu MWG đạt 95.200 tỷ đồng, tăng 29%, trong khi lợi nhuận ròng đạt 6.100 tỷ đồng, tăng 91% so với cùng kỳ và hoàn thành khoảng 66% kế hoạch lợi nhuận cả năm.
Riêng mảng sản phẩm công nghệ và điện máy ghi nhận doanh thu quý II đạt 32.700 tỷ đồng, tăng 30%. Lợi nhuận ròng tăng 85%, lên 2.650 tỷ đồng.
Tuy nhiên, SSI cho rằng tốc độ tăng trưởng của mảng này sẽ dần hạ nhiệt từ nửa cuối năm 2026 khi nhu cầu thay mới thiết bị suy yếu và người tiêu dùng trở nên thận trọng hơn trong bối cảnh lãi suất tăng. Trong tháng 7, tốc độ tăng trưởng doanh thu của mảng này đã giảm xuống còn 17%.
Ở thị trường Indonesia, chuỗi điện máy EraBlue tiếp tục mở rộng nhanh, giúp doanh thu tăng 85% trong quý II/2026, sau khi tăng 100% trong quý I.
Tính đến cuối tháng 6, EraBlue có 261 cửa hàng. Chuỗi này đặt mục tiêu nâng số lượng cửa hàng lên 500 vào năm 2027 và hướng tới 1.000 cửa hàng vào năm 2030.
Trên toàn hệ thống, SSI dự báo doanh thu MWG năm 2026 đạt khoảng 188.500 tỷ đồng, tăng hơn 20%. Lợi nhuận sau thuế thuộc về cổ đông công ty mẹ dự kiến đạt gần 10.920 tỷ đồng, tăng 55%.
Sang năm 2027, doanh thu được dự báo tăng lên hơn 223.000 tỷ đồng, trong khi lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt khoảng 12.272 tỷ đồng.
Dù nâng khuyến nghị lên “MUA”, SSI vẫn điều chỉnh giá mục tiêu MWG từ 110.000 đồng/cp xuống 106.000 đồng/cp do hạ hệ số định giá đối với mảng công nghệ và điện máy, phản ánh kỳ vọng tốc độ tăng trưởng sẽ dần trở về mức bình thường.
Theo SSI, MWG hiện giao dịch ở mức P/E dự phóng 2026 khoảng 9,8 lần và năm 2027 khoảng 8,8 lần, thấp hơn đáng kể so với mức trung bình lịch sử khoảng 17 lần.
Đây là yếu tố được đánh giá là đáng chú ý đối với định giá cổ phiếu MWG, trong bối cảnh kết quả kinh doanh vẫn duy trì tốc độ tăng trưởng cao và doanh nghiệp tiếp tục mở rộng hệ thống bán lẻ trong nước cũng như tại thị trường Indonesia.
Lam Anh