Thành viên HĐQT MWG tiếp tục bán cổ phiếu
Công ty Cổ phần Đầu tư Thế Giới Di Động (HoSE: MWG) vừa công bố thông tin giao dịch cổ phiếu của người nội bộ.
Theo đó, ông Đoàn Văn Hiểu Em, thành viên HĐQT MWG, đăng ký bán 1 triệu cổ phiếu MWG trong thời gian từ ngày 7/9 đến 6/10/2026. Giao dịch dự kiến được thực hiện thông qua phương thức thỏa thuận hoặc khớp lệnh trên HoSE.
Mục đích giao dịch là cơ cấu lại danh mục đầu tư để chuyển sang đầu tư vào cổ phiếu CTCP Đầu tư Điện Máy Xanh (DMX), với định hướng đồng hành dài hạn.
Nếu hoàn tất giao dịch, số cổ phiếu MWG do ông Hiểu Em sở hữu sẽ giảm từ 2.268.057 cổ phiếu, tương ứng 0,154% vốn, xuống còn 1.268.057 cổ phiếu, tương ứng 0,086% vốn điều lệ.
Đây không phải lần đầu ông Hiểu Em bán cổ phiếu MWG để chuyển hướng đầu tư. Trước đó, trong khoảng thời gian từ ngày 6/5 đến 21/5/2026, ông đã bán 2 triệu cổ phiếu MWG với mục đích tương tự.
Ở chiều ngược lại, ông Nguyễn Đức Tài, Chủ tịch HĐQT MWG, đã hoàn tất mua 1 triệu cổ phiếu MWG như đăng ký trong thời gian từ ngày 31/7 đến 13/8/2026 thông qua phương thức khớp lệnh. Sau giao dịch, ông Tài nâng lượng cổ phiếu sở hữu trực tiếp lên 33.439.892 đơn vị, tương ứng 2,264% vốn điều lệ.
VCSC nâng giá mục tiêu MWG lên 140.000 đồng/cổ phiếu
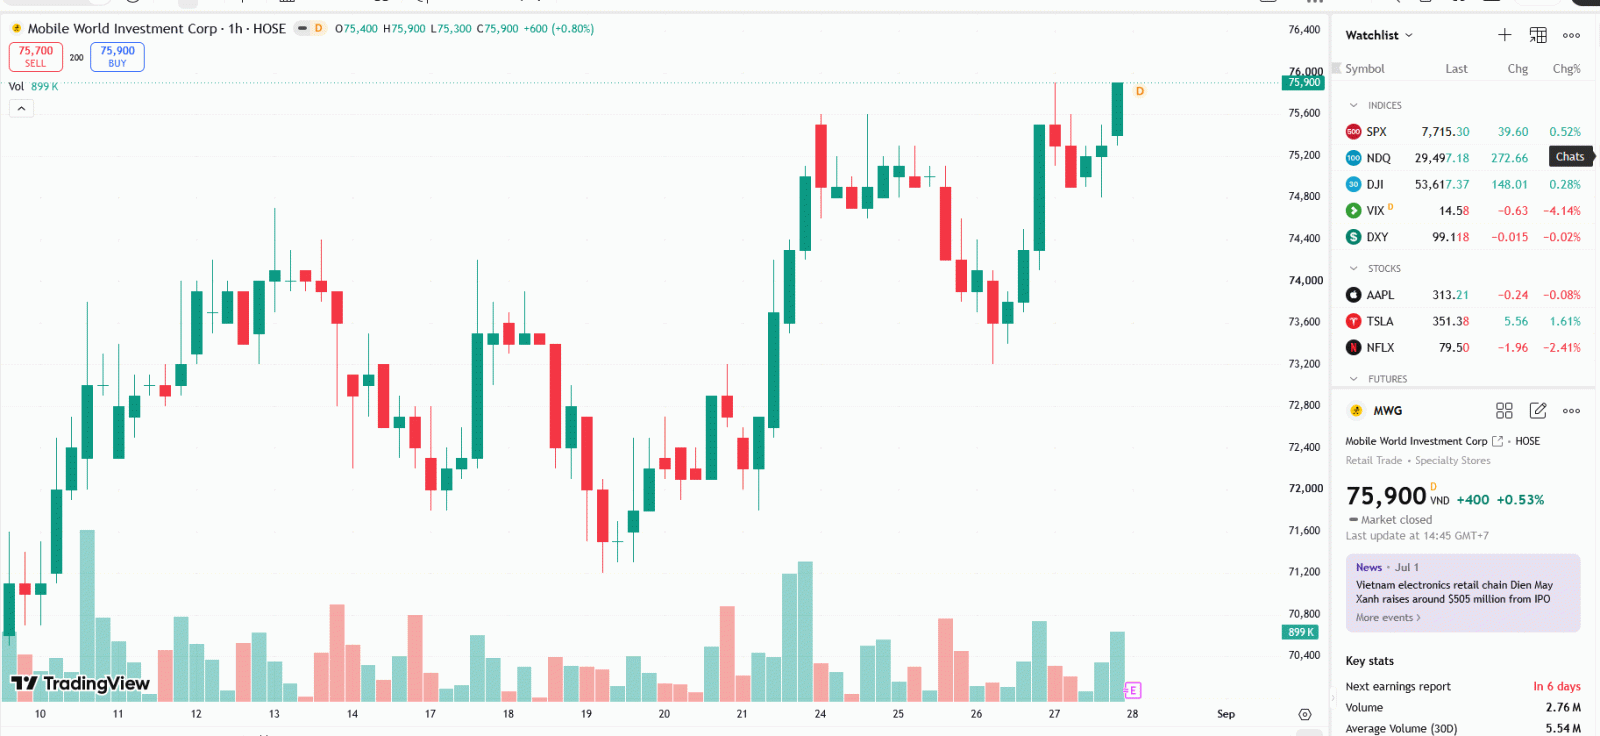
Động thái giao dịch của lãnh đạo MWG diễn ra trong bối cảnh cổ phiếu này có diễn biến tích cực trên thị trường. Chốt phiên 27/8, MWG tăng 0,53% lên 75.900 đồng/cổ phiếu, qua đó tăng khoảng 22% trong vòng một tháng.
Tạm tính theo mức giá này, 1 triệu cổ phiếu MWG mà ông Hiểu Em đăng ký bán có giá trị khoảng 75,9 tỷ đồng.
Trong khi đó, Chứng khoán Vietcap (VCSC) vừa duy trì khuyến nghị “mua” đối với MWG và nâng 39% giá mục tiêu lên 140.000 đồng/cổ phiếu. VCSC cập nhật mô hình định giá sang giữa năm 2027, đồng thời nâng dự báo lợi nhuận sau thuế sau lợi ích cổ đông thiểu số lần lượt 39%, 47% và 45% cho các năm 2026, 2027 và 2028.
Theo VCSC, mức tăng dự báo lợi nhuận chủ yếu đến từ tăng trưởng doanh thu cửa hàng hiện hữu của mảng điện máy, doanh thu dịch vụ cao hơn và tốc độ mở mới cửa hàng Bách Hóa Xanh (BHX) nhanh hơn.
Trong năm 2026, VCSC dự báo lợi nhuận sau thuế của MWG tăng 68% so với năm trước, nhờ doanh thu Điện Máy Xanh tăng mạnh, BHX mở thêm khoảng 1.200 cửa hàng và biên lợi nhuận ròng đạt 3,4%. Lợi nhuận sau thuế của DMX và BHX được dự báo lần lượt đạt 10.300 tỷ đồng, tăng 78%, và 2.100 tỷ đồng, tăng 158%.
Sang năm 2027, tăng trưởng EPS được dự báo trở về mức bình thường khoảng 25%. Đà tăng trưởng từ việc mở rộng BHX được kỳ vọng bù đắp một phần tác động pha loãng sau khi MWG giảm tỷ lệ sở hữu tại DMX từ 99% xuống 86% trong tháng 7/2026.
VCSC dự báo lợi nhuận sau thuế năm 2027 của DMX đạt khoảng 12.500 tỷ đồng, tăng 21%, trong khi BHX đạt khoảng 3.100 tỷ đồng, tăng 48% so với năm trước.
Ở mức giá hiện tại, MWG đang giao dịch với P/E dự phóng năm 2026 và 2027 lần lượt khoảng 9,2 lần và 7,4 lần. Theo VCSC, mức định giá này hấp dẫn so với P/E dự phóng trung bình 10 năm của MWG là 13,3 lần, trong khi tốc độ tăng trưởng kép EPS giai đoạn 2026-2029 được dự báo đạt 18%.
Dù đánh giá tích cực, VCSC cũng lưu ý một số rủi ro đối với MWG, bao gồm giá chip nhớ duy trì ở mức cao có thể ảnh hưởng đến nhu cầu điện máy, lãi suất tăng làm giảm tốc độ thâm nhập của tín dụng tiêu dùng và những thách thức trong hiệu quả vận hành tại BHX.
Lam Anh