Công ty Chứng khoán SSI tiếp tục duy trì khuyến nghị trung lập đối với cổ phiếu MCH của CTCP Hàng tiêu dùng Masan, đồng thời hạ giá mục tiêu trong 12 tháng xuống 126.000 đồng/cổ phiếu, thấp hơn mức 130.000 đồng/cổ phiếu đưa ra trước đó.
Theo SSI, việc điều chỉnh giảm giá mục tiêu chủ yếu phản ánh tác động của mặt bằng lãi suất cao đến định giá cổ phiếu. Hiện MCH đang giao dịch với mức P/E dự phóng năm 2026 khoảng 21,8 lần, cao hơn mức trung bình 5 năm là 19 lần. Điều này cho thấy dư địa tăng giá của cổ phiếu không còn nhiều, dù nền tảng kinh doanh của doanh nghiệp vẫn được đánh giá ổn định.
Ở chiều ngược lại, Công ty Chứng khoán DSC đưa ra khuyến nghị mua đối với cổ phiếu PLC của Tổng Công ty Hóa dầu Petrolimex – CTCP.
Theo DSC, trong quý I/2026, PLC ghi nhận doanh thu 1.885 tỷ đồng, giảm 1% so với cùng kỳ, trong khi lợi nhuận trước thuế đạt 27 tỷ đồng, giảm 32%.
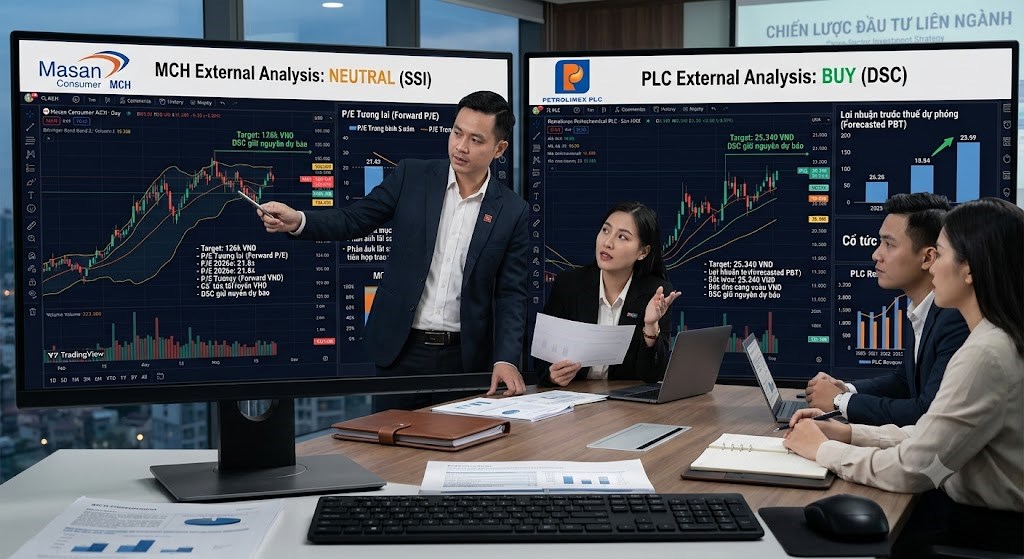
Khuyến nghị cổ phiếu MCH và PLC: Cập nhật giá mục tiêu mới nhất.
Bước sang năm 2026, PLC đặt mục tiêu lợi nhuận trước thuế đạt 107 tỷ đồng, tăng 56% so với năm trước và dự kiến duy trì mức cổ tức tối thiểu 8%.
Trên cơ sở thận trọng, DSC giữ nguyên dự báo kết quả kinh doanh năm 2026 với doanh thu 8.801 tỷ đồng, tăng 13%, và lợi nhuận trước thuế 85 tỷ đồng, tăng 24%.
DSC tiếp tục khuyến nghị mua cổ phiếu PLC với giá mục tiêu 25.340 đồng/cổ phiếu, tương ứng mức P/E mục tiêu 23,1 lần cho năm tài chính 2026. Theo đơn vị phân tích, mức định giá này vẫn thấp hơn đáng kể so với mức P/E bình quân 5 năm khoảng 26,4 lần (đã loại trừ các giai đoạn biến động mạnh do ảnh hưởng của giá dầu thế giới).
Lam Anh