BVSC nâng giá mục tiêu cổ phiếu HPG lên 33.200 đồng
CTCK Bảo Việt (BVSC) nâng giá mục tiêu đối với cổ phiếu HPG của CTCP Tập đoàn Hòa Phát từ 32.500 đồng lên 33.200 đồng/cổ phiếu, đồng thời duy trì khuyến nghị Outperform.
Theo BVSC, việc điều chỉnh tăng giá mục tiêu xuất phát từ dự báo biên lợi nhuận ròng năm 2026 được nâng từ 10,7% lên 11,9%.
Công ty chứng khoán này đánh giá Hòa Phát tiếp tục sở hữu nhiều động lực tăng trưởng như vị thế dẫn đầu ngành thép, hưởng lợi từ thuế chống bán phá giá đối với thép cuộn cán nóng (HRC), tạo nền tảng cho dự án Dung Quất 2, cùng dư địa tăng trưởng từ các dự án thép ray, Hòa Phát Phú Yên và trục đại lộ cảnh quan sông Hồng.
Bên cạnh đó, việc khai thác mỏ quặng Quý Xa được kỳ vọng sẽ giúp doanh nghiệp cải thiện biên lợi nhuận trong các năm tới.
Theo BVSC, ở vùng giá hiện tại, HPG đang giao dịch với EV/EBITDA forward 2026 khoảng 4,6 lần và P/E forward 7,5 lần, thấp hơn đáng kể mức trung bình 5 năm là 8 lần và 14 lần, cho thấy cổ phiếu vẫn có mức định giá hấp dẫn.
Agriseco tiếp tục khuyến nghị tích cực với HPG
CTCK Agriseco cũng duy trì quan điểm tích cực đối với HPG khi cho rằng nhu cầu thép xây dựng sẽ tiếp tục tăng trong những năm tới nhờ tiến độ giải ngân đầu tư công và hàng loạt dự án hạ tầng trọng điểm được đẩy mạnh.
Với vị thế dẫn đầu thị phần cùng năng lực sản xuất lớn, Hòa Phát được kỳ vọng sẽ gia tăng sản lượng tiêu thụ, qua đó thúc đẩy tăng trưởng doanh thu và lợi nhuận.
Agriseco dự báo lợi nhuận sau thuế năm 2026 của HPG đạt khoảng 27.000 tỷ đồng, nhờ mở rộng công suất và giá thép phục hồi.
Theo đơn vị này, HPG hiện giao dịch với P/B forward khoảng 1,2 lần và P/E forward khoảng 7 lần, thấp hơn mức trung bình 10 năm lần lượt là 1,8 lần và 9 lần. Do đó, vùng giá hiện tại phù hợp với chiến lược tích lũy và nắm giữ trung, dài hạn.
BMP được đánh giá tích cực nhờ lợi nhuận lập kỷ lục
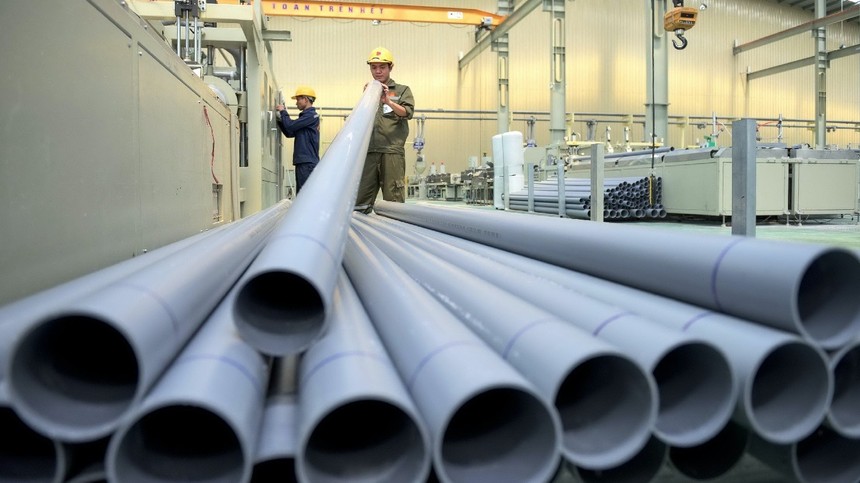
Đối với cổ phiếu BMP, Agriseco đánh giá triển vọng kinh doanh năm 2026 tiếp tục khả quan sau khi CTCP Nhựa Bình Minh ghi nhận kết quả quý II tích cực.
Quý II/2026, doanh nghiệp đạt 367 tỷ đồng lợi nhuận sau thuế, tăng 11,3% so với cùng kỳ và là mức cao nhất trong lịch sử hoạt động, dù doanh thu gần như đi ngang.
Động lực tăng trưởng chủ yếu đến từ việc biên lợi nhuận gộp duy trì ở mức 46,7%, nhờ hưởng lợi từ giá hạt nhựa PVC ở mức thấp và chi phí hoạt động giảm khoảng 20%.
Lũy kế 6 tháng đầu năm, BMP ghi nhận doanh thu thuần 2.777 tỷ đồng, tăng 3,2%, và lợi nhuận sau thuế 671 tỷ đồng, tăng 8,7%, hoàn thành 52,5% kế hoạch lợi nhuận cả năm.
Agriseco cho rằng triển vọng ngành ống nhựa trong nửa cuối năm sẽ được hỗ trợ bởi mùa xây dựng cao điểm, tiến độ giải ngân đầu tư công và giá PVC nhiều khả năng tiếp tục duy trì ở mức thấp nhờ nguồn cung dồi dào từ Trung Quốc.
Công ty chứng khoán này dự báo lợi nhuận sau thuế năm 2026 của BMP đạt khoảng 1.350 tỷ đồng, tăng khoảng 10% so với năm trước.
Về định giá, BMP đang giao dịch ở mức P/E 9,7 lần và P/B 2,2 lần, thấp hơn mức bình quân ba năm gần đây. Trong khi đó, ROE đạt 45,4%, thuộc nhóm cao trên thị trường.
Ngoài ra, doanh nghiệp duy trì chính sách trả cổ tức tiền mặt đều đặn với tỷ suất cổ tức khoảng 9,8%/năm, phù hợp với nhà đầu tư theo chiến lược giá trị và tìm kiếm dòng tiền ổn định.
SHS khuyến nghị theo dõi cổ phiếu KDH
Trong khi đó, CTCK SHS giữ quan điểm theo dõi đối với cổ phiếu KDH của CTCP Đầu tư và Kinh doanh Nhà Khang Điền.
Theo SHS, lợi thế lớn nhất của Khang Điền vẫn là quỹ đất tập trung tại TP.HCM cùng năng lực triển khai dự án đã được kiểm chứng. Tuy nhiên, trong bối cảnh thị trường bất động sản còn nhiều khó khăn, giá trị các dự án chỉ thực sự được khẳng định khi chuyển hóa thành doanh số bán hàng, dòng tiền và lợi nhuận.
Kết quả kinh doanh 6 tháng đầu năm 2026 cho thấy hoạt động cốt lõi của doanh nghiệp vẫn ở giai đoạn trầm lắng. Doanh thu thuần chỉ đạt 442 tỷ đồng, giảm 74,9% so với cùng kỳ. Giá trị người mua trả tiền trước giảm xuống còn 399 tỷ đồng, trong khi dòng tiền kinh doanh âm 1.480 tỷ đồng.
Mặc dù lợi nhuận trước thuế đạt 1.156 tỷ đồng, phần lớn đến từ khoản lợi nhuận bất thường liên quan đến các dự án An Lập và Bình Trưng Mới, thay vì hoạt động kinh doanh cốt lõi.
SHS đánh giá Khang Điền sở hữu danh mục dự án lớn nhưng tiến độ thương mại hóa chưa đồng đều. Trong đó, Gladia và KCN Lê Minh Xuân mở rộng là những dự án có khả năng tạo dòng tiền sớm, trong khi Bình Trưng 18 ha, The Solina và An Lập thuộc nhóm trung hạn. Các dự án quy mô lớn như Tân Tạo và Phong Phú 2 vẫn cần thêm thời gian để hiện thực hóa giá trị.
Bên cạnh đó, bảng cân đối kế toán đang mở rộng nhanh hơn khả năng tạo dòng tiền. Giá trị vốn gắn với các dự án đạt 32.565 tỷ đồng, chiếm 82,5% tổng tài sản, trong khi tổng dư nợ vay tăng 64,1% lên 16.659 tỷ đồng. Tỷ lệ nợ vay ròng trên vốn chủ sở hữu của cổ đông công ty mẹ cũng tăng lên 71,2%.
SHS dự báo năm 2026, KDH có thể đạt 1.422 tỷ đồng doanh thu và 1.374 tỷ đồng lợi nhuận sau thuế thuộc về cổ đông công ty mẹ. Tuy nhiên, việc nâng khuyến nghị sẽ phụ thuộc vào khả năng cải thiện tiến độ bán hàng, dòng tiền kinh doanh cũng như quá trình thương mại hóa các dự án trong thời gian tới.
Lam Anh