
Lỗ lũy kế hơn 23.000 tỷ đồng, HVN chưa được đưa khỏi diện cảnh báo
Sở Giao dịch Chứng khoán TP.HCM (HOSE) vừa thông báo về tình trạng chứng khoán đối với cổ phiếu của Tổng Công ty Hàng không Việt Nam - CTCP (HoSE: HVN).
Theo đó, HOSE quyết định giữ nguyên cổ phiếu HVN trong diện cảnh báo theo Quyết định số 592/QĐ-SGDHCM ngày 10/7/2026. Nguyên nhân là lợi nhuận sau thuế chưa phân phối của Vietnam Airlines tại ngày 30/6/2026 âm 23.148,19 tỷ đồng, căn cứ Báo cáo tài chính hợp nhất soát xét bán niên năm 2026.
Với khoản lỗ lũy kế này, HVN chưa đáp ứng điều kiện để được đưa ra khỏi diện cảnh báo theo quy định tại điểm b khoản 4 Điều 40 Quy chế Niêm yết và giao dịch chứng khoán niêm yết ban hành theo Quyết định số 22/QĐ-HĐTV ngày 16/3/2026 của Hội đồng Thành viên Sở Giao dịch Chứng khoán Việt Nam.
Trước đó, từ ngày 14/7/2026, cổ phiếu HVN đã được đưa ra khỏi diện hạn chế giao dịch sau khi doanh nghiệp khắc phục nguyên nhân dẫn đến tình trạng chứng khoán bị hạn chế giao dịch.
Tuy nhiên, cùng thời điểm, HVN được chuyển từ diện kiểm soát sang diện cảnh báo. Theo HOSE, nguyên nhân là vốn chủ sở hữu của doanh nghiệp không âm, lợi nhuận sau thuế không âm nhưng vẫn còn lỗ lũy kế, căn cứ báo cáo tài chính hợp nhất kiểm toán năm 2025 và ý kiến kiểm toán chấp nhận toàn phần.
Như vậy, việc được gỡ hạn chế giao dịch không đồng nghĩa với việc HVN đã thoát hoàn toàn khỏi các tình trạng cảnh báo trên thị trường chứng khoán. Khoản lỗ lũy kế lớn tiếp tục là yếu tố khiến cổ phiếu phải duy trì diện cảnh báo.
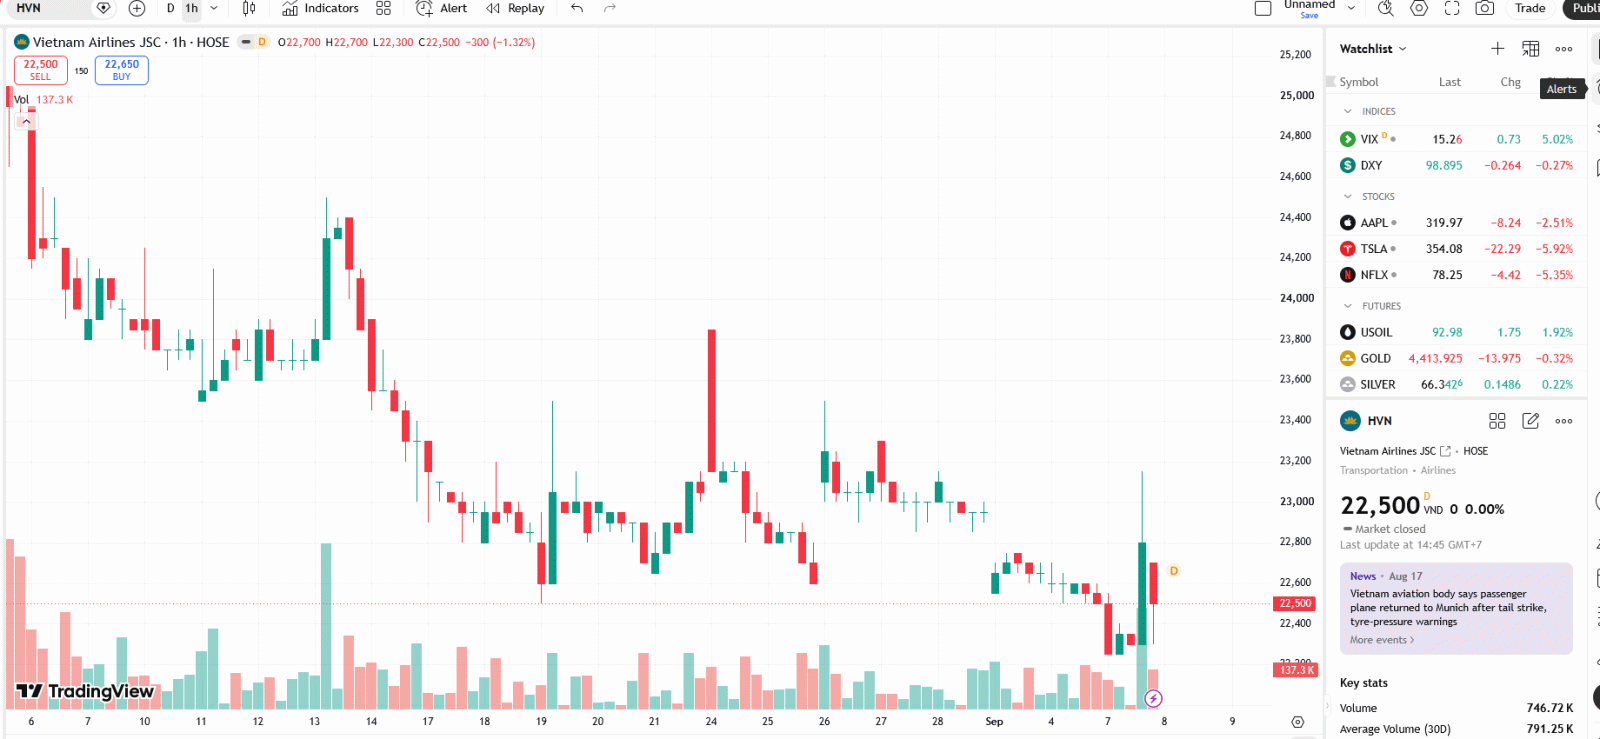
Sơ đồ giá cổ phiếu HVN trên TradingView.
Lợi nhuận giảm mạnh vì chi phí nhiên liệu tăng
Tình trạng tài chính của Vietnam Airlines tiếp tục được đặt trong bối cảnh lợi nhuận 6 tháng đầu năm 2026 suy giảm đáng kể.
Theo báo cáo tài chính bán niên đã soát xét, lợi nhuận sau thuế thuộc về cổ đông công ty mẹ giảm gần 2.947 tỷ đồng so với cùng kỳ năm 2025, từ khoảng 5.821,9 tỷ đồng xuống 2.874,66 tỷ đồng. Lợi nhuận sau thuế hợp nhất cũng giảm hơn 2.590 tỷ đồng, từ 6.422 tỷ đồng xuống 3.851,87 tỷ đồng.
Theo giải trình của Vietnam Airlines, tổng doanh thu và thu nhập khác trong 6 tháng đầu năm của công ty mẹ tăng 19,15%, tương ứng hơn 9.220 tỷ đồng so với cùng kỳ. Trong đó, doanh thu cung cấp dịch vụ quốc tế tăng 32,4%, trong khi doanh thu dịch vụ nội địa giảm nhẹ 1,8%.
Tuy nhiên, tốc độ tăng chi phí cao hơn đáng kể. Tổng chi phí 6 tháng của công ty mẹ tăng 28,75%, tương ứng khoảng 12.168 tỷ đồng. Nguyên nhân chủ yếu đến từ giá vốn tăng, trong đó chi phí nhiên liệu bình quân 6 tháng tăng tới 55% so với cùng kỳ, làm chi phí tăng thêm hơn 6.000 tỷ đồng.
Việc chi phí tăng nhanh hơn doanh thu khiến lợi nhuận sau thuế của công ty mẹ giảm khoảng 50% so với cùng kỳ. Ở cấp độ hợp nhất, lợi nhuận cũng giảm 40,2%.
Vietnam Airlines cho biết quý I/2026 ghi nhận kết quả kinh doanh tích cực, nhưng sang quý II, doanh nghiệp chịu tác động mạnh từ giá nhiên liệu tăng do ảnh hưởng của xung đột tại Trung Đông. Trong bối cảnh này, hãng đã triển khai các kịch bản điều hành và giải pháp ứng phó, đồng thời duy trì hoạt động khai thác ổn định và vẫn ghi nhận lợi nhuận dương.
Song song với đó, Vietnam Airlines đang tiếp tục triển khai các giải pháp nâng cao hiệu quả sản xuất kinh doanh, tái cơ cấu tài sản, nguồn vốn và danh mục đầu tư tài chính nhằm cải thiện thu nhập, dòng tiền và hướng tới phục hồi bền vững.
Rủi ro điều chỉnh dự báo lợi nhuận vẫn hiện hữu
Đối với triển vọng thời gian tới, Chứng khoán Vietcap (VCSC) đánh giá kết quả kinh doanh 6 tháng đầu năm 2026 của Vietnam Airlines thấp hơn kỳ vọng.
Theo VCSC, dù lưu lượng hành khách tích cực, doanh thu quốc tế tăng trưởng và các công ty con đóng góp đáng kể, những yếu tố này chưa đủ để bù đắp tác động từ cú sốc chi phí nhiên liệu.
Vietnam Airlines đã phản ứng bằng cách điều chỉnh tải cung ứng, ưu tiên các thị trường quốc tế và kiểm soát chi phí. Tuy nhiên, triển vọng lợi nhuận vẫn phụ thuộc lớn vào diễn biến giá nhiên liệu bay và khả năng chuyển phần chi phí gia tăng vào giá vé.
Do đó, VCSC cho rằng vẫn tồn tại rủi ro phải điều chỉnh giảm dự báo lợi nhuận năm 2026 đối với HVN, dù cần thêm đánh giá chi tiết.
Với HVN, việc lợi nhuận đã quay trở lại mức dương trong hoạt động kinh doanh là tín hiệu tích cực, nhưng khoản lỗ lũy kế hơn 23.000 tỷ đồng vẫn là rào cản lớn đối với việc cải thiện tình trạng chứng khoán. Trong ngắn hạn, diễn biến giá nhiên liệu và khả năng duy trì biên lợi nhuận sẽ tiếp tục là hai biến số quan trọng đối với kết quả kinh doanh cũng như triển vọng cổ phiếu.
Lam Anh





