
STB: Kỳ vọng từ câu chuyện tái cơ cấu và xử lý nợ
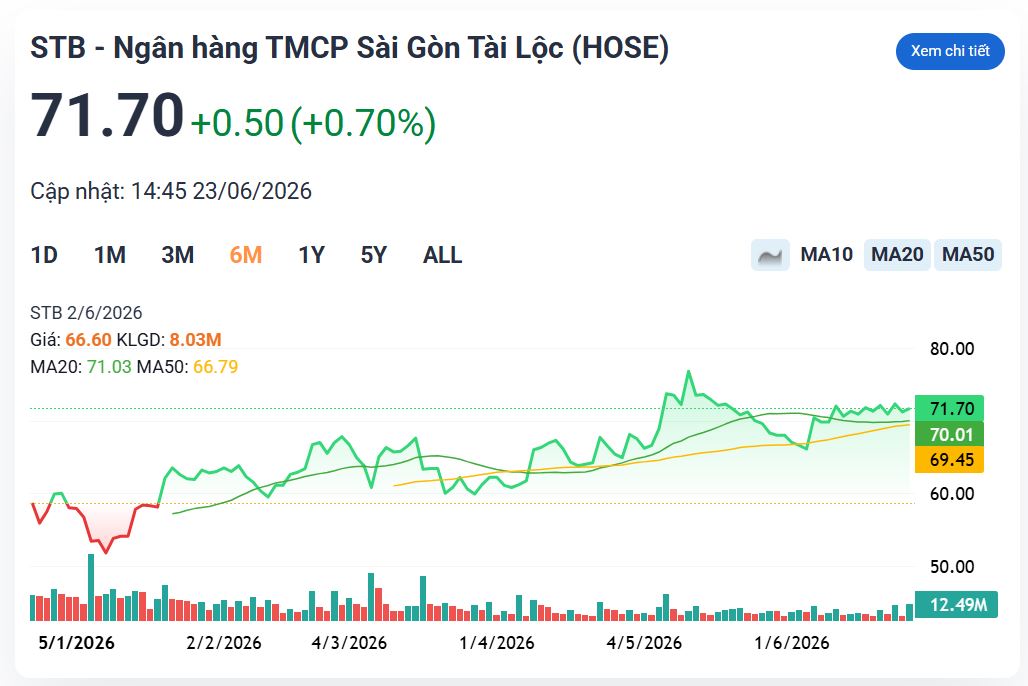
Kết thúc phiên giao dịch ngày 23/6, cổ phiếu STB của Sacombank tăng 0,7% lên 71.700 đồng/cổ phiếu. Thanh khoản đạt gần 8,9 triệu đơn vị, tương ứng giá trị giao dịch khoảng 650 tỷ đồng, cao gần gấp đôi mức bình quân 10 phiên gần nhất.
Theo Chứng khoán Agribank (Agriseco), STB đang duy trì xu hướng tăng tích cực khi giá cổ phiếu nằm trên các đường trung bình động quan trọng như MA20, MA50 và MA200. Sau giai đoạn điều chỉnh ngắn hạn, cổ phiếu đã cân bằng trở lại quanh vùng hỗ trợ MA50 và xuất hiện tín hiệu hồi phục trong vùng giá 70.000-72.000 đồng/cổ phiếu.
Agriseco cho biết dải Bollinger đang thu hẹp, phản ánh trạng thái tích lũy trước khi hình thành xu hướng mới. Công ty chứng khoán này khuyến nghị mua STB với giá mục tiêu 78.000 đồng/cổ phiếu.
Về triển vọng kinh doanh, Chứng khoán Vietcombank (VCBS) dự báo tổng thu nhập hoạt động của Sacombank trong quý II/2026 đạt khoảng 8.359 tỷ đồng, tăng 8% so với cùng kỳ. Lợi nhuận trước thuế dự kiến đạt 3.493 tỷ đồng, giảm nhẹ 5%.
Tuy nhiên, ở quy mô cả năm, VCBS kỳ vọng Sacombank sẽ ghi nhận sự bứt phá mạnh mẽ với tổng thu nhập hoạt động đạt khoảng 39.070 tỷ đồng, tăng 22%, trong khi lợi nhuận trước thuế có thể đạt 15.232 tỷ đồng, gấp đôi năm trước.
Động lực tăng trưởng chủ yếu đến từ quá trình xử lý các khoản nợ tồn đọng, bao gồm kế hoạch đấu giá 32,5% cổ phần do VAMC nắm giữ và việc xử lý khoản nợ liên quan đến Bamboo Airways với dư nợ ước tính 3.000-4.000 tỷ đồng.
Bên cạnh đó, Sacombank liên tục mở rộng hợp tác chiến lược với nhiều đối tác lớn như LPBS và Vingroup nhằm phát triển các dịch vụ quản lý tài sản, tín dụng, tài trợ chuỗi cung ứng và hệ sinh thái tài chính toàn diện.
Theo Chứng khoán MB (MBS), câu chuyện tái cấu trúc vẫn là yếu tố hấp dẫn nhất đối với STB trong dài hạn. Việc ông Nguyễn Đức Thụy tham gia điều hành và trực tiếp phụ trách định hướng chiến lược được kỳ vọng sẽ tạo ra những chuyển biến tích cực cho ngân hàng trong giai đoạn tới.
FPT: Hưởng lợi từ làn sóng AI và chuyển đổi số toàn cầu
Cổ phiếu FPT đóng cửa phiên 23/6 tại mức 70.800 đồng/cổ phiếu, tăng 0,3%. Thanh khoản đạt hơn 5,7 triệu đơn vị, tương ứng giá trị giao dịch hơn 408 tỷ đồng.
Trong báo cáo mới nhất, Chứng khoán FPT (FPTS) khuyến nghị mua cổ phiếu FPT với giá mục tiêu 95.400 đồng/cổ phiếu, cao hơn khoảng 34,7% so với mức giá hiện tại.
FPTS đánh giá FPT tiếp tục giữ vị thế dẫn đầu trong lĩnh vực công nghệ thông tin tại Việt Nam, đồng thời sở hữu lợi thế cạnh tranh đáng kể nhờ hệ sinh thái giáo dục công nghệ và khả năng tận dụng các xu hướng mới như chuyển đổi số và trí tuệ nhân tạo (AI).
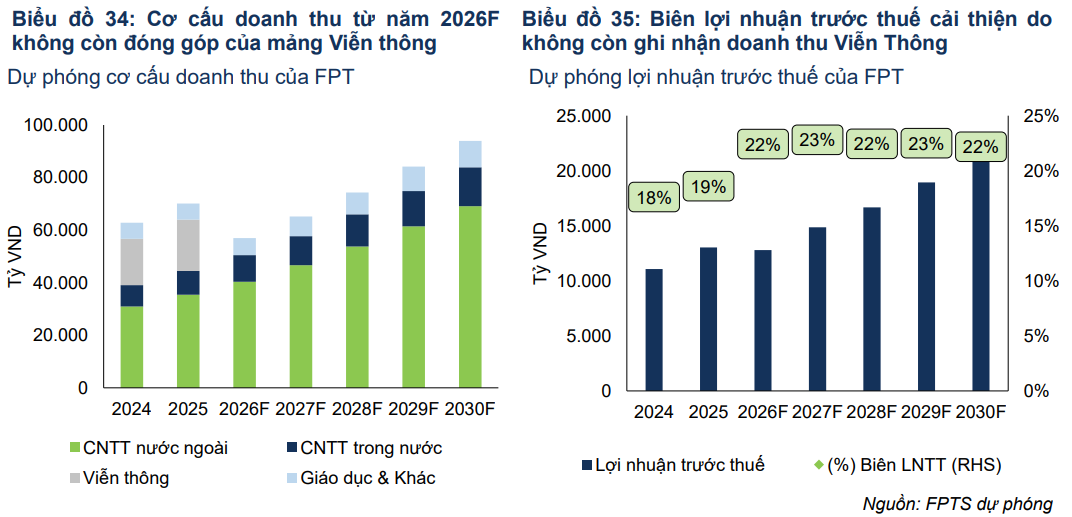
Theo dự báo, doanh thu mảng dịch vụ công nghệ thông tin năm 2026 có thể đạt 50.443 tỷ đồng, tăng 13,4% so với năm trước. Biên lợi nhuận trước thuế cũng được kỳ vọng cải thiện lên 13,9%.
Trong giai đoạn 2026-2030, doanh thu và lợi nhuận trước thuế của mảng công nghệ được dự báo tăng trưởng kép lần lượt 13,6% và 15,8% mỗi năm, nhờ nhu cầu triển khai AI và chuyển đổi số ngày càng lớn tại các thị trường quốc tế.
Ở lĩnh vực giáo dục, FPTS dự báo kết quả kinh doanh năm 2026 có thể chịu áp lực do cạnh tranh gia tăng và số lượng học viên giảm. Tuy nhiên, triển vọng dài hạn vẫn tích cực nhờ chiến lược mở rộng hệ thống đào tạo và đa dạng hóa ngành học.
Dù vậy, FPTS cũng lưu ý một số rủi ro như tốc độ ứng dụng AI thấp hơn kỳ vọng, biến động tỷ giá đồng Yên Nhật và khả năng tăng trưởng số lượng học viên không đạt kế hoạch.
Ảnh: FPTS
VTP: Động lực mới từ logistics và thương mại điện tử
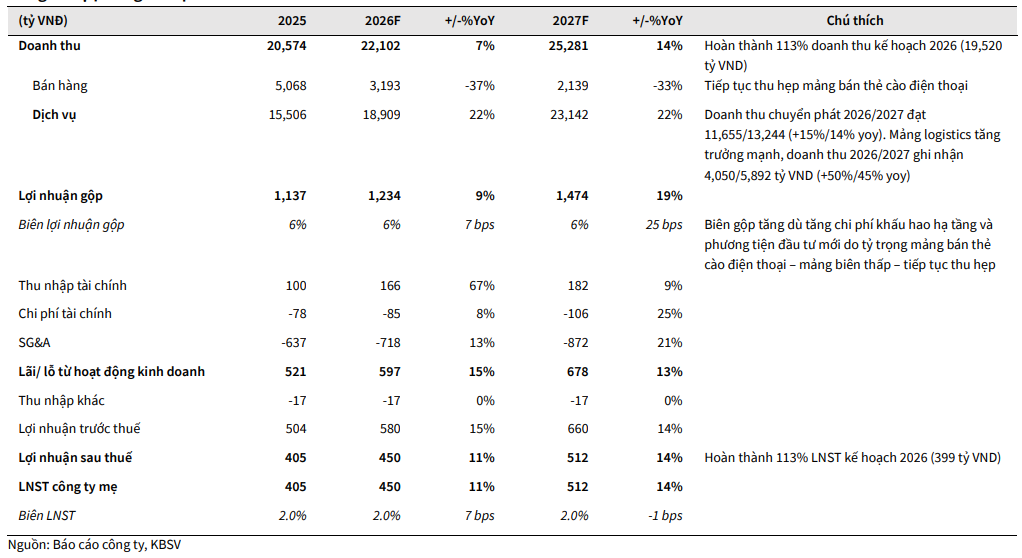
Đóng cửa phiên 23/6, cổ phiếu VTP của Viettel Post giảm nhẹ 0,6% xuống 63.900 đồng/cổ phiếu. Giá trị giao dịch đạt hơn 14 tỷ đồng.
Chứng khoán KB Việt Nam (KBSV) đưa ra khuyến nghị mua đối với VTP với giá mục tiêu 75.300 đồng/cổ phiếu, tương ứng mức tăng kỳ vọng khoảng 17,8%.
Một trong những động lực tăng trưởng quan trọng của doanh nghiệp là dự án Trung tâm Logistics Viettel Hưng Yên với quy mô gần 14 ha và tổng vốn đầu tư hơn 1.500 tỷ đồng. Dự án dự kiến được triển khai theo hai giai đoạn từ năm 2026 đến năm 2028.
KBSV nhận định thị trường chuyển phát Việt Nam sẽ duy trì tốc độ tăng trưởng khoảng 9%/năm trong giai đoạn 2026-2030 nhờ sự phát triển mạnh của thương mại điện tử, sản xuất và thương mại quốc tế.
Song song với hoạt động chuyển phát truyền thống, Viettel Post đang mở rộng sang các lĩnh vực logistics, kho bãi, vận tải và logistics xuyên biên giới thông qua hàng loạt dự án lớn như Công viên Logistics Lạng Sơn, Smart Border Gate và các chương trình hợp tác quốc tế.
KBSV kỳ vọng các mảng kinh doanh mới sẽ trở thành động lực tăng trưởng chủ lực của VTP trong những năm tới, với tốc độ tăng trưởng kép doanh thu khoảng 30% giai đoạn 2026-2030.
Nhờ lợi thế sở hữu hơn 2.200 bưu cục trên toàn quốc cùng hệ sinh thái Viettel, doanh nghiệp được dự báo sẽ hưởng lợi đáng kể khi môi trường cạnh tranh trở nên minh bạch hơn sau khi Luật Thương mại điện tử có hiệu lực từ tháng 7/2026. Theo đó, thị phần chuyển phát của VTP có thể tăng từ khoảng 22,3% năm 2025 lên 26,5% vào năm 2030.
Lam Anh





