Giá urê và xuất khẩu tiếp tục là động lực
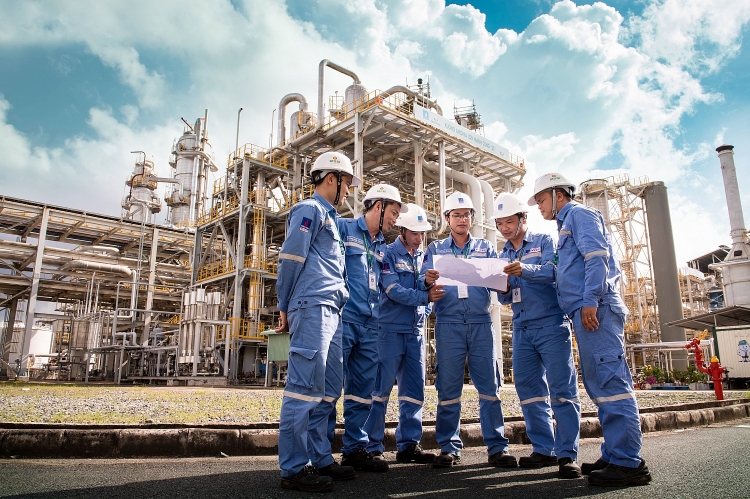
Theo CTCK KB Việt Nam (KBSV), doanh thu quý II/2026 của CTCP Phân bón Dầu khí Cà Mau (HOSE: DCM) tăng 10% so với cùng kỳ, chủ yếu nhờ giá bán urê cải thiện trong bối cảnh thị trường chịu tác động từ các yếu tố địa chính trị.
Lợi nhuận sau thuế thuộc về cổ đông thiểu số tăng 36%, cao hơn đáng kể tốc độ tăng doanh thu. Kết quả này được hỗ trợ bởi giá bán đầu ra tăng nhanh hơn chi phí khí đầu vào, qua đó giúp cải thiện hiệu quả kinh doanh của doanh nghiệp.
Trên thị trường quốc tế, giá urê sau khi tăng mạnh trong quý II/2026 đã điều chỉnh về vùng trước chiến tranh khi nhu cầu suy yếu và nguồn cung từ Trung Quốc quay trở lại. Diễn biến này có thể khiến dư địa tăng giá urê thu hẹp trong thời gian tới.
Với DCM, xuất khẩu urê được kỳ vọng tiếp tục giữ vai trò động lực chính đối với doanh thu. Trong khi đó, giá bán và sản lượng urê tại thị trường nội địa được dự báo đi ngang trong nửa cuối năm 2026 do không phải giai đoạn cao điểm tiêu thụ phân bón trong nước.
Như vậy, triển vọng của DCM trong thời gian tới sẽ phụ thuộc đáng kể vào diễn biến giá urê quốc tế, nhu cầu xuất khẩu và khả năng kiểm soát chi phí đầu vào.
Giá mục tiêu cao hơn gần 30% so với thị giá
Một yếu tố đáng chú ý trong triển vọng dài hạn của DCM là nguồn khí đầu vào. KBSV đã điều chỉnh tăng 10% dự báo giá khí đầu vào của doanh nghiệp trong giai đoạn 2028-2030, phản ánh việc bổ sung nguồn khí Nam Du - U Minh dự kiến từ quý IV/2028.
Theo KBSV, giá khí từ nguồn Nam Du - U Minh có thể ở mức 11,56 USD/mmBTU, cao hơn khoảng 35% so với các nguồn khí hiện hữu. Điều này được đánh giá sẽ tạo thêm áp lực lên chi phí đầu vào của DCM trong những năm tới.
Ở chiều ngược lại, Luật Dầu khí sửa đổi được kỳ vọng rút ngắn quy trình phê duyệt kế hoạch phát triển mỏ (FDP) và bổ sung các cơ chế ưu đãi đối với những mỏ khó khai thác. Những thay đổi này có thể hỗ trợ hoạt động thăm dò, khai thác dầu khí và góp phần duy trì nguồn cung khí trong nước.
Tuy nhiên, với DCM, tác động từ chính sách mới được đánh giá mang tính gián tiếp và có độ trễ, chủ yếu thông qua việc cải thiện nguồn cung khí nội địa. Đây chưa phải yếu tố có thể tạo ra động lực tăng trưởng lợi nhuận đáng kể cho doanh nghiệp trong ngắn hạn.
Sau khi kết hợp hai phương pháp định giá FCFF và EV/EBITDA, KBSV đưa ra khuyến nghị MUA đối với cổ phiếu DCM với giá mục tiêu 42.100 đồng/cổ phiếu. Mức giá này tương ứng mức tăng tiềm năng 29,5% so với giá đóng cửa ngày 11/9/2026.
Với mức upside gần 30%, DCM đang được KBSV đánh giá là một trong những cổ phiếu đáng chú ý trong nhóm phân bón. Tuy nhiên, nhà đầu tư vẫn cần theo dõi sát diễn biến giá urê, giá khí đầu vào và nhu cầu xuất khẩu trước khi đưa ra quyết định giải ngân.
Lam Anh