
Giá dầu vẫn là động lực ngắn hạn
Trong tháng 5/2026, nhiều cổ phiếu dầu khí ghi nhận mức tăng vượt trội so với VN-Index khi giá dầu Brent có thời điểm tăng tới 72%. Cụ thể, PVT tăng vượt chỉ số chung 22 điểm phần trăm, GAS vượt 17 điểm phần trăm, PVS vượt 13 điểm phần trăm và PVD vượt 11 điểm phần trăm. Điều này cho thấy kỳ vọng của nhà đầu tư vẫn gắn chặt với diễn biến của giá dầu.
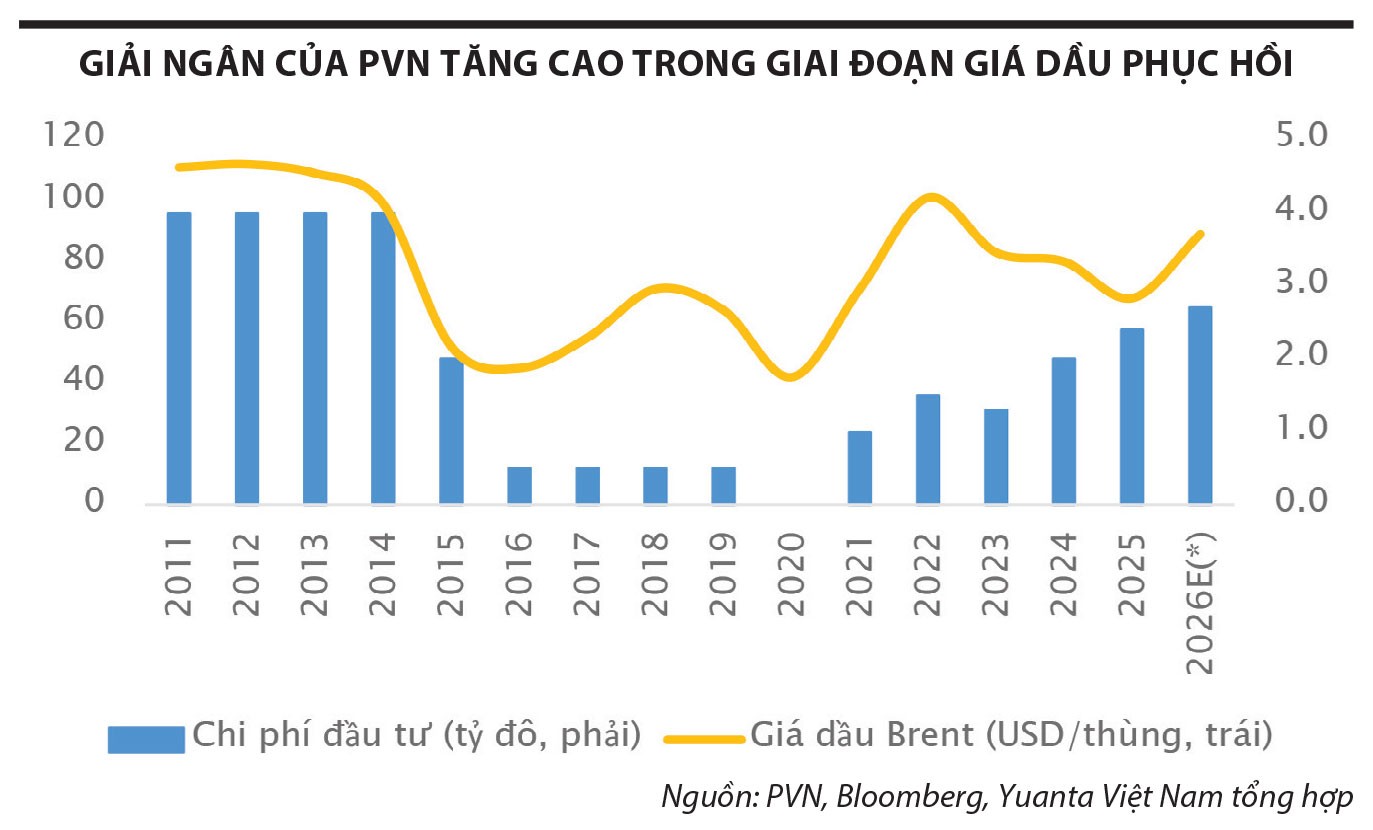
Lịch sử cho thấy môi trường giá dầu cao thường tạo điều kiện thuận lợi cho hoạt động thăm dò và khai thác. Tuy nhiên, trữ lượng trong nước suy giảm cùng chi phí đầu tư ngày càng lớn đang đặt ra yêu cầu xây dựng chiến lược phát triển năng lượng bền vững hơn.
Việc Chính phủ ban hành Quyết định 893/QĐ-TTg năm 2023 và tiếp đó là Quyết định 363/QĐ-BCT năm 2026 đã từng bước hình thành quy hoạch năng lượng tổng thể, tích hợp từ nguồn cung nhiên liệu đến phát triển điện. Theo đó, câu chuyện tăng trưởng của ngành dầu khí không còn chỉ xoay quanh giá dầu mà chuyển sang gắn với mục tiêu bảo đảm an ninh năng lượng quốc gia.
Lô B và LNG mở ra chu kỳ tăng trưởng mới
Dự án Lô B tiếp tục được xem là động lực quan trọng của ngành sau hơn một thập kỷ chờ đợi. Dù quyết định đầu tư cuối cùng (FID) vẫn là yếu tố mang tính quyết định, nhiều nút thắt của dự án đang dần được tháo gỡ.
Đáng chú ý, tình hình tài chính của EVN đã cải thiện rõ rệt khi doanh nghiệp ghi nhận lợi nhuận hợp nhất khoảng 52.000 tỷ đồng trong năm 2025, gần như xóa hết khoản lỗ lũy kế khoảng 39.000 tỷ đồng. Điều này giúp giảm bớt lo ngại về năng lực chi trả của bên mua điện - một trong những rào cản lớn nhất đối với hiệu quả kinh tế của dự án Lô B.
Song song với đó, điện khí LNG đang trở thành trụ cột mới trong chiến lược năng lượng của Việt Nam. Theo Quy hoạch Điện VIII, Việt Nam đặt mục tiêu phát triển 21 nhà máy điện LNG với tổng công suất khoảng 36 GW đến năm 2035. Trong bối cảnh nhu cầu điện dự kiến tăng khoảng 10% mỗi năm giai đoạn 2025-2030, điện khí LNG được kỳ vọng sẽ đóng góp khoảng 11% tổng sản lượng điện vào năm 2030.
Nhu cầu LNG vì vậy được dự báo tăng mạnh, từ dưới 1 tỷ m³ hiện nay lên khoảng 14-18 tỷ m³ vào năm 2030, kéo theo làn sóng đầu tư vào hệ thống kho cảng và hạ tầng nhập khẩu.
Kho LNG Thị Vải do PV GAS vận hành được xác định là hạ tầng LNG chiến lược, cung cấp nhiên liệu cho các nhà máy Nhơn Trạch 3 và 4. Trong khi đó, kho LNG Cái Mép với sự tham gia của các nhà đầu tư nước ngoài sẽ góp phần hình thành hệ sinh thái LNG hoàn chỉnh đầu tiên tại Việt Nam, đồng thời tạo môi trường cạnh tranh hơn về giá và giảm áp lực chi phí cho các khách hàng tiêu thụ lớn.
Cổ phiếu nào đáng chú ý?
Theo các chuyên gia, thay vì chạy theo biến động ngắn hạn của giá dầu, nhà đầu tư nên ưu tiên những doanh nghiệp sở hữu câu chuyện tăng trưởng rõ ràng và hưởng lợi trực tiếp từ các dự án trọng điểm.
Trong nhóm này, PVD và PVS được đánh giá là hai doanh nghiệp hưởng lợi lớn nhất từ tiến độ triển khai dự án Lô B. PVD đã ký hợp đồng khoan với Phú Quốc POC cho chiến dịch bắt đầu từ tháng 3/2027, trong khi PVS liên tục ghi nhận tiến triển tại các gói thầu EPCI.
Đối với GAS, triển vọng dài hạn tiếp tục được củng cố nhờ vai trò trung tâm trong chuỗi cung ứng LNG quốc gia với các dự án Thị Vải và Sơn Mỹ. Dù sự tham gia ngày càng lớn của các nhà đầu tư nước ngoài sẽ tạo áp lực cạnh tranh, doanh nghiệp vẫn được đánh giá có nhiều lợi thế nhờ hệ thống hạ tầng hiện hữu và vị thế đầu ngành.
Trong bối cảnh chiến lược an ninh năng lượng được đẩy mạnh và hàng loạt dự án LNG bước vào giai đoạn triển khai, nhóm cổ phiếu dầu khí được kỳ vọng sẽ có thêm động lực tăng trưởng mới, không chỉ dựa vào biến động của giá dầu mà còn từ nhu cầu đầu tư dài hạn vào hạ tầng năng lượng của Việt Nam.
Lam Anh





