
IDC được kỳ vọng hưởng lợi từ làn sóng đầu tư khu công nghiệp
Công ty Chứng khoán NH (NHSV) khuyến nghị mua đối với cổ phiếu của Tổng công ty IDICO (IDC), với giá mục tiêu 60.000 đồng/cổ phiếu, cao hơn khoảng 40% so với thị giá hiện tại.
Trong quý I/2026, IDC ghi nhận kết quả kinh doanh suy giảm so với cùng kỳ khi doanh thu đạt 1.485 tỷ đồng, giảm 17,2%, còn lợi nhuận sau thuế đạt 337 tỷ đồng, giảm 19%.
Điểm sáng lớn nhất đến từ mảng kinh doanh điện với doanh thu đạt 883 tỷ đồng, tăng 8% so với cùng kỳ năm trước. Trong khi đó, mảng cho thuê bất động sản khu công nghiệp – lĩnh vực kinh doanh cốt lõi của doanh nghiệp – ghi nhận doanh thu 405 tỷ đồng, giảm 31%.
Theo NHSV, nguyên nhân chủ yếu đến từ việc áp dụng Thông tư 99/2025/TT-BTC từ đầu năm 2026. Quy định mới yêu cầu doanh nghiệp phân bổ doanh thu cho thuê đất khu công nghiệp theo thời gian thực hiện nghĩa vụ vận hành và quản lý hạ tầng, thay vì được ghi nhận toàn bộ ngay khi ký hợp đồng như trước đây.
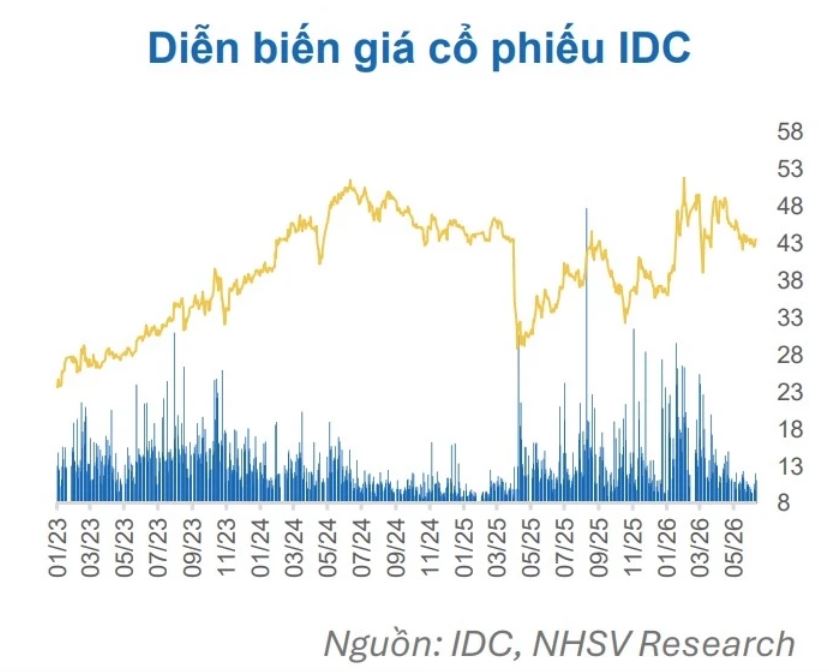
Điều này khiến doanh thu từ hoạt động cho thuê đất khu công nghiệp trong quý I chỉ đạt 154 tỷ đồng, giảm 57% so với cùng kỳ. Tuy nhiên, đây chủ yếu là thay đổi về phương pháp ghi nhận kế toán, không làm ảnh hưởng đến dòng tiền thực tế của doanh nghiệp.
Đáng chú ý, doanh thu chưa thực hiện từ tiền thuê đất khu công nghiệp của IDC đã tăng lên 6.199 tỷ đồng, tăng 7% so với cùng kỳ và cao hơn 422 tỷ đồng so với cuối năm 2025. Đây được xem là nguồn doanh thu tiềm năng sẽ được ghi nhận dần trong các quý tới.
NHSV dự báo lợi nhuận sau thuế năm 2026 của IDC có thể đạt khoảng 2.300 tỷ đồng, tăng 20% so với năm trước, dựa trên kế hoạch cho thuê từ 75-100 ha đất khu công nghiệp.
Ngoài ra, mảng năng lượng và dịch vụ khu công nghiệp được kỳ vọng đóng góp khoảng 800 tỷ đồng lợi nhuận gộp, tăng 13% so với cùng kỳ.
IDC hiện sở hữu gần 600 ha đất khu công nghiệp sẵn sàng cho thuê tại nhiều vị trí chiến lược, đồng thời duy trì sức khỏe tài chính lành mạnh với tỷ lệ nợ vay ròng trên vốn chủ sở hữu ở mức âm 8%. Doanh nghiệp cũng duy trì chính sách cổ tức tiền mặt hấp dẫn khoảng 4.000 đồng/cổ phiếu mỗi năm.
Tuy nhiên, nhà đầu tư cần lưu ý một số rủi ro như diễn biến thủy văn bất lợi ảnh hưởng đến hoạt động năng lượng, tiến độ cho thuê đất khu công nghiệp chậm hơn dự kiến hoặc sự suy giảm dòng vốn FDI do bất ổn kinh tế và địa chính trị toàn cầu.
MSN hưởng lợi từ tiêu dùng phục hồi và giá vonfram tăng mạnh
Công ty Chứng khoán Mirae Asset khuyến nghị mua cổ phiếu CTCP Tập đoàn Masan (MSN), với giá mục tiêu 87.800 đồng/cổ phiếu, tương ứng tiềm năng tăng giá khoảng 21,8%.
Trong quý I/2026, MSN ghi nhận kết quả kinh doanh vượt kỳ vọng khi doanh thu thuần đạt 24.020 tỷ đồng, tăng 27,1% so với cùng kỳ năm trước. Lợi nhuận sau thuế thuộc về cổ đông công ty mẹ đạt 1.246 tỷ đồng, tăng tới 216,6%.
Động lực tăng trưởng đến từ sự cải thiện đồng đều ở hầu hết các mảng kinh doanh.

Trong nhóm tiêu dùng – bán lẻ, WinCommerce tiếp tục duy trì tốc độ tăng trưởng mạnh với doanh thu tăng 29,4%. Masan Consumer và Masan MEATLife lần lượt tăng trưởng 13,1% và 19,8%, trong khi Phúc Long Heritage ghi nhận mức tăng doanh thu 33%.
Đáng chú ý, Masan High-Tech Materials (MSR) ghi nhận sự bứt phá mạnh mẽ khi doanh thu tăng 115% so với cùng kỳ, đồng thời chuyển từ trạng thái thua lỗ sang mức lợi nhuận cao nhất trong nhiều năm nhờ giá vonfram tăng mạnh trên thị trường quốc tế và chi phí lãi vay giảm đáng kể.
Mirae Asset dự báo doanh thu thuần năm 2026 của MSN có thể đạt 95.517 tỷ đồng, tăng 17% so với năm trước. Lợi nhuận ròng dự kiến đạt 5.126 tỷ đồng, tăng gần 25%.
Một trong những động lực tăng trưởng quan trọng của MSN đến từ việc giá vonfram tiếp tục duy trì ở mức cao, giúp cải thiện đáng kể hiệu quả hoạt động của MSR.
Bên cạnh đó, chuỗi WinCommerce đang mở rộng nhanh mạng lưới bán lẻ thông qua mô hình WinRural tại khu vực nông thôn. Từ đầu năm đến nay, doanh nghiệp đã mở thêm 225 cửa hàng mới, tạo nền tảng để doanh thu WCM đạt khoảng 44.826 tỷ đồng trong năm nay, tăng 15% so với năm trước.
Ngoài tăng trưởng doanh thu, Masan còn được kỳ vọng cải thiện biên lợi nhuận nhờ giảm áp lực chi phí tài chính và tiếp tục tái cấu trúc danh mục kinh doanh theo hướng tập trung vào các lĩnh vực cốt lõi.
Ưu tiên doanh nghiệp có tăng trưởng lợi nhuận rõ nét
Trong bối cảnh thị trường chứng khoán đang bước vào giai đoạn phân hóa mạnh, các cổ phiếu sở hữu nền tảng cơ bản tốt, triển vọng tăng trưởng lợi nhuận rõ ràng và hưởng lợi từ các xu hướng lớn của nền kinh tế tiếp tục là lựa chọn được nhiều công ty chứng khoán ưu tiên.
IDC được đánh giá hấp dẫn nhờ quỹ đất khu công nghiệp lớn, triển vọng thu hút FDI và chính sách cổ tức tiền mặt ổn định. Trong khi đó, MSN đang hưởng lợi đồng thời từ sự phục hồi của tiêu dùng trong nước, tăng trưởng bán lẻ hiện đại và diễn biến thuận lợi của giá hàng hóa công nghiệp trên thị trường quốc tế.
Với nhà đầu tư trung và dài hạn, đây là những cổ phiếu đáng chú ý trong danh mục theo dõi khi thị trường đang từng bước cải thiện sau giai đoạn điều chỉnh kéo dài.
Lam Anh





