VN-Index giảm mạnh trong tháng 7
Thị trường chứng khoán Việt Nam trải qua tháng 7 với diễn biến điều chỉnh mạnh dưới tác động đồng thời của các yếu tố trong nước và quốc tế. Theo phân tích của SSI, những lo ngại liên quan đến vấn đề pháp lý tại một số doanh nghiệp niêm yết, mặt bằng lãi suất duy trì ở mức cao và bối cảnh quốc tế kém thuận lợi do căng thẳng địa chính trị đã gây áp lực lên tâm lý nhà đầu tư.
Kết thúc tháng 7, VN-Index dừng ở 1.735,8 điểm, giảm 6,7% so với cuối tháng 6. Tuy nhiên, chỉ số đã hồi phục khoảng 4% từ vùng đáy 1.668 điểm được thiết lập trong tháng.
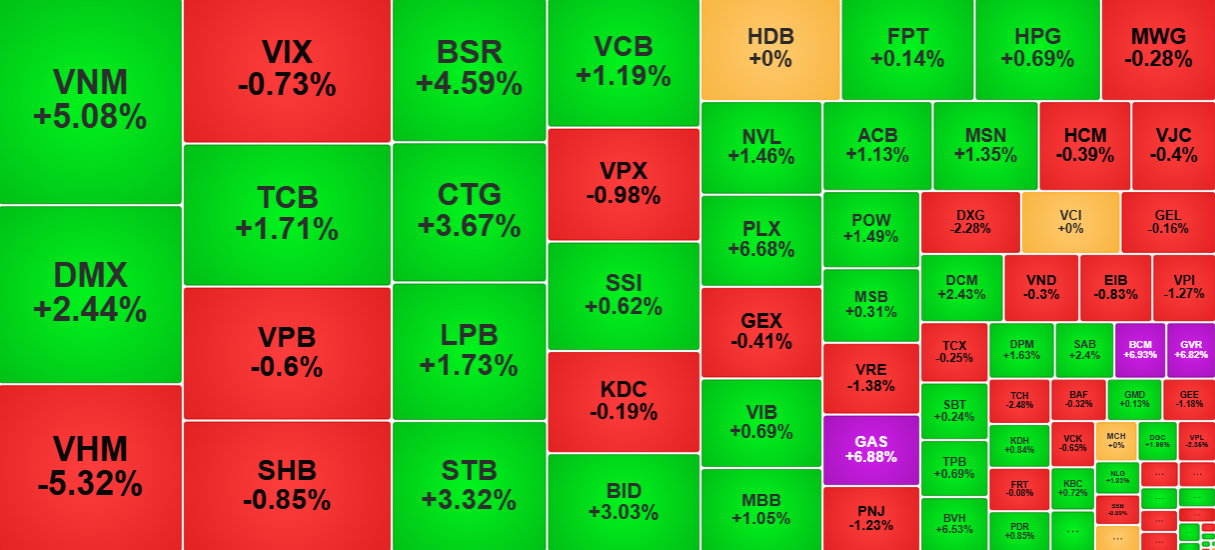
Đà điều chỉnh diễn ra trên diện rộng nhưng mức độ phân hóa vẫn khá rõ. Toàn thị trường có 314 mã giảm giá và 85 mã tăng giá.
Nhóm cổ phiếu vốn hóa lớn như VIC, TCB, BID, GAS, GVR, CTG, VCB, VPL, VPB và BCM tác động mạnh nhất đến VN-Index, lấy đi khoảng 51,7 điểm của chỉ số.
Nếu loại trừ nhóm cổ phiếu liên quan đến Vingroup gồm VIC, VHM, VRE và VPL, mức giảm của VN-Index trong tháng 7 còn khoảng 6%, thấp hơn mức giảm chung 6,7%.
Theo SSI, sự phân hóa giữa các nhóm ngành tiếp tục được duy trì. Một số nhóm mang tính phòng thủ hoặc có nền tảng hỗ trợ dài hạn ghi nhận mức giảm thấp hơn thị trường, như hàng tiêu dùng thiết yếu giảm 2,2%, năng lượng giảm 3,6%, bất động sản giảm 3,9% và công nghệ thông tin giảm 4,9%.
Ngược lại, áp lực bán tập trung mạnh ở nhóm hàng tiêu dùng không thiết yếu, giảm 16,7%; công nghiệp giảm 13,1%; bất động sản nếu loại trừ nhóm Vingroup giảm 13%; tiện ích giảm 8,5% và tài chính giảm 7,8%.
Thanh khoản cũng tiếp tục ở mức thấp. Giá trị giao dịch bình quân trong tháng 7 đạt khoảng 19.300 tỷ đồng/phiên, chỉ giảm nhẹ so với mức 19.900 tỷ đồng/phiên của tháng 6 nhưng thấp hơn đáng kể so với mức bình quân khoảng 28.000 tỷ đồng/phiên trong 7 tháng đầu năm và 28.800 tỷ đồng/phiên của năm 2025.
Giá trị khớp lệnh bình quân đạt khoảng 15.800 tỷ đồng/phiên, nhích nhẹ so với tháng trước nhưng vẫn ở mức thấp so với lịch sử. Theo SSI, diễn biến này cho thấy mức độ tham gia của nhà đầu tư đã ổn định hơn, song tâm lý thận trọng vẫn chi phối sau nhịp điều chỉnh mạnh.
Định giá hấp dẫn, kỳ vọng thị trường hồi phục trong tháng 8
Trái với diễn biến của chỉ số, kết quả kinh doanh quý II/2026 của các doanh nghiệp niêm yết tiếp tục là điểm sáng.
Tổng doanh thu trên 3 sàn tăng 37,6% so với cùng kỳ năm trước, trong khi lợi nhuận sau thuế thuộc cổ đông công ty mẹ tăng 47,7%.
Riêng trên HOSE, lợi nhuận tăng 45,8%, thấp hơn nhẹ mức tăng 49,8% trong quý I. Nếu loại trừ nhóm Vingroup, lợi nhuận tăng 27,9%, đưa mức tăng trưởng lũy kế 6 tháng đầu năm lên 29,2%.
Đà tăng lợi nhuận diễn ra trên diện rộng khi phần lớn nhóm ngành ghi nhận mức tăng trưởng hai chữ số, ngoại trừ du lịch, hàng cá nhân và gia dụng cùng ngành ô tô.
Ngân hàng và bất động sản tiếp tục là hai lĩnh vực đóng góp lớn nhất. Lợi nhuận quý II của ngành ngân hàng tăng 24,6%, trong khi bất động sản tăng tới 232% so với cùng kỳ, đóng góp khoảng 70% mức tăng lợi nhuận của toàn thị trường.
Các nhóm bán lẻ, tiện ích, dầu khí, vật liệu xây dựng và phân bón cũng duy trì kết quả kinh doanh tích cực.
Tuy nhiên, giới phân tích cho rằng tốc độ tăng trưởng lợi nhuận có thể chậm lại trong nửa cuối năm do tác động trễ của mặt bằng lãi suất cao và những khó khăn của thị trường bất động sản.
Về triển vọng tháng 8, thống kê lịch sử cho thấy đây thường là giai đoạn tương đối thuận lợi đối với chứng khoán Việt Nam. Trong 10 năm gần nhất, VN-Index có 8 lần tăng điểm trong tháng 8, với mức sinh lời bình quân khoảng 5% ở những năm tăng điểm. Hai năm giảm điểm đều ghi nhận mức điều chỉnh dưới 1%.
Một yếu tố hỗ trợ đáng chú ý khác là định giá thị trường đã trở nên hấp dẫn hơn sau nhịp điều chỉnh. P/E dự phóng năm 2026 hiện ở mức khoảng 12,2 lần, hoặc khoảng 9,5 lần nếu loại trừ nhóm cổ phiếu liên quan đến Vingroup.
Mức định giá này tiệm cận những vùng từng xuất hiện khi thị trường chịu áp lực mạnh, như giai đoạn dịch Covid-19 năm 2020 và đợt điều chỉnh liên quan đến yếu tố thuế quan năm 2025.
Áp lực từ đòn bẩy cũng có dấu hiệu giảm bớt. Dư nợ margin tăng khoảng 26.700 tỷ đồng trong quý II, góp phần làm gia tăng áp lực bán trong tháng 7. Tuy nhiên, sau nhịp điều chỉnh vừa qua, một phần đòn bẩy đã được giải tỏa, qua đó áp lực bán bắt buộc có thể giảm dần trong một đến hai tháng tới.
Những yếu tố trên mở ra cơ hội giao dịch trong tháng 8, dù xu hướng trung hạn của thị trường chưa thực sự thay đổi khi mặt bằng lãi suất nhiều khả năng vẫn duy trì ở mức cao trong nửa cuối năm.
Dòng vốn ngoại cũng được kỳ vọng cải thiện khi áp lực bán ròng có thể hạ nhiệt trước thời điểm FTSE Russell nâng hạng thị trường chứng khoán Việt Nam lên nhóm thị trường mới nổi.
Cùng với tăng trưởng lợi nhuận doanh nghiệp được duy trì, định giá thị trường hấp dẫn hơn và tỷ lệ sở hữu của nhà đầu tư nước ngoài tại nhiều doanh nghiệp còn ở mức thấp, những yếu tố này được kỳ vọng hỗ trợ chứng khoán Việt Nam thu hút thêm dòng vốn trong thời gian tới.
Nhìn chung, sau nhịp điều chỉnh mạnh trong tháng 7, thị trường bước vào tháng 8 với nền định giá dễ chịu hơn và áp lực bán đã phần nào được giải tỏa. Tuy nhiên, nhà đầu tư vẫn cần thận trọng trước những rủi ro từ lãi suất, thanh khoản và diễn biến dòng vốn ngoại trong bối cảnh xu hướng trung hạn chưa hoàn toàn xác lập.
Lam Anh