
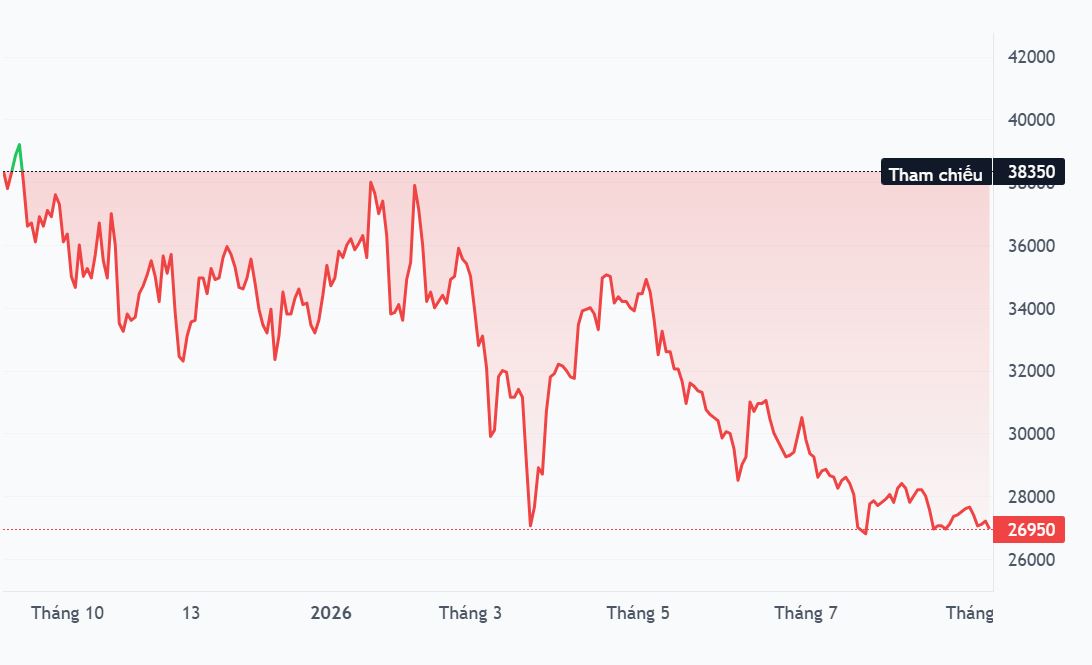
KBC được định giá thấp hơn đáng kể so với lịch sử
Trong báo cáo cập nhật mới đây, Chứng khoán BIDV (BSC) tiếp tục đưa Tổng công ty Phát triển Đô thị Kinh Bắc - CTCP (HoSE: KBC) vào danh mục khuyến nghị MUA, với giá mục tiêu 34.000 đồng/cổ phiếu.
Mức giá mục tiêu này tương ứng dư địa tăng khoảng 25% so với thị giá KBC tại ngày 4/9/2026. Tuy nhiên, so với báo cáo trước đó, BSC đã giảm 20% giá mục tiêu do điều chỉnh các giả định định giá.
Một trong những yếu tố khiến BSC đánh giá dư địa điều chỉnh giảm của KBC không còn lớn là mức định giá hiện tại đã chiết khấu đáng kể. Theo BSC, KBC đang giao dịch quanh mức P/B 0,9 lần, thấp hơn đáng kể so với mức trung bình 5 năm là 1,3 lần.
Trong khi đó, triển vọng dài hạn của mảng khu công nghiệp vẫn được đánh giá tích cực. BSC cho rằng KBC đang hưởng lợi từ xu hướng phát triển công nghiệp, nhu cầu thuê đất khu công nghiệp và dòng vốn đầu tư vào Việt Nam.
Do đó, với mặt bằng định giá hiện tại, BSC nhận định rủi ro giảm giá của KBC không còn quá lớn, đặc biệt nếu doanh nghiệp có thể đẩy nhanh tiến độ bàn giao quỹ đất trong thời gian tới.
Quế Võ 2 mở rộng là động lực đáng chú ý
Luận điểm đầu tư quan trọng của BSC nằm ở triển vọng kết quả kinh doanh trong giai đoạn cuối năm 2026 và các năm tiếp theo.
Theo đánh giá của công ty chứng khoán, KBC được kỳ vọng ghi nhận tăng trưởng tích cực trong nửa cuối năm nhờ bàn giao khoảng 91 ha tại Khu công nghiệp Quế Võ 2 mở rộng cho Luxshare.
Tuy nhiên, BSC cũng lưu ý kết quả kinh doanh nửa cuối năm 2026 của KBC chưa thực sự khả quan do doanh nghiệp chưa bước vào giai đoạn cao điểm bàn giao đất khu công nghiệp. Điều này đồng nghĩa động lực tăng trưởng lợi nhuận có thể chưa phản ánh đầy đủ trong các quý cuối năm.
Thay vào đó, BSC kỳ vọng hoạt động bàn giao đất khu công nghiệp sẽ khởi sắc rõ rệt hơn khi các dự án lớn như Quế Võ 2 mở rộng, Nam Sơn Hạp Lĩnh và Tràng Duệ bước vào giai đoạn đóng góp.
Đây được xem là yếu tố quan trọng đối với triển vọng của KBC bởi doanh thu và lợi nhuận của doanh nghiệp có tính chu kỳ cao, phụ thuộc đáng kể vào tiến độ ký kết, bàn giao và ghi nhận doanh thu từ quỹ đất khu công nghiệp.
Về định giá, mức giá mục tiêu 34.000 đồng/cổ phiếu đã được BSC điều chỉnh giảm chủ yếu do nâng tỷ lệ chiết khấu từ 10% lên 12%, nhằm phản ánh môi trường lãi suất cao trong nửa cuối năm 2026.
Như vậy, việc giảm giá mục tiêu không hoàn toàn xuất phát từ sự thay đổi trong triển vọng hoạt động kinh doanh mà chủ yếu đến từ việc BSC thận trọng hơn với các giả định về chi phí vốn và mặt bằng lãi suất.
Nhìn chung, KBC đang đứng trước sự cân bằng giữa yếu tố định giá hấp dẫn và rủi ro về thời điểm ghi nhận lợi nhuận. Trong ngắn hạn, kết quả kinh doanh có thể chưa tạo được động lực đủ mạnh, nhưng nếu tiến độ bàn giao tại Quế Võ 2 mở rộng, Nam Sơn Hạp Lĩnh và Tràng Duệ diễn ra đúng kỳ vọng, triển vọng tăng trưởng trung hạn của doanh nghiệp sẽ được cải thiện đáng kể.
Lam Anh





