Danh mục tự doanh tăng gần 6.850 tỷ đồng
Theo báo cáo tài chính bán niên 2026 đã được soát xét, tại ngày 30/6, CTCP Chứng khoán VIX (VIX) có 17.203 tỷ đồng tài sản tài chính ghi nhận thông qua lãi/lỗ (FVTPL), tính theo giá gốc. Con số này tăng 6.846 tỷ đồng so với cuối năm 2025.
Tính theo giá trị hợp lý, danh mục FVTPL của VIX đạt 20.819 tỷ đồng, cao hơn giá vốn khoảng 3.615 tỷ đồng.
Cổ phiếu niêm yết chiếm phần lớn danh mục với giá gốc 13.895 tỷ đồng và giá trị hợp lý 16.181 tỷ đồng. Trong đó, GEE là khoản đầu tư có giá trị hợp lý lớn nhất, đạt 2.907 tỷ đồng, cao hơn giá vốn khoảng 1.231 tỷ đồng. GEX đứng tiếp theo với giá trị hợp lý 2.051 tỷ đồng, cao hơn giá gốc khoảng 464 tỷ đồng.
Đáng chú ý, EIB của Eximbank được VIX ghi nhận giá gốc 1.717 tỷ đồng, giá trị hợp lý 1.890 tỷ đồng, tương ứng khoản chênh lệch khoảng 173 tỷ đồng. So với cuối năm 2025, quy mô đầu tư vào EIB tăng khoảng 499 tỷ đồng, từ 1.217 tỷ đồng lên 1.717 tỷ đồng.
TCB của Techcombank cũng được VIX thuyết minh riêng trong danh mục cổ phiếu niêm yết tại thời điểm 30/6. Khoản đầu tư này có giá gốc 1.030 tỷ đồng, giá trị hợp lý 1.106 tỷ đồng, cao hơn giá vốn khoảng 76 tỷ đồng. Cuối năm 2025, khoản đầu tư vào TCB chưa được thuyết minh riêng.
Như vậy, tổng giá gốc hai khoản đầu tư EIB và TCB của VIX lên tới 2.746 tỷ đồng. Giá trị hợp lý đạt gần 2.996 tỷ đồng, cao hơn giá vốn khoảng 249 tỷ đồng.
Ngoài các khoản đầu tư trên, danh mục của VIX còn có nhiều cổ phiếu quy mô lớn khác. VSC có giá gốc 1.440 tỷ đồng, GEL ở mức 737 tỷ đồng. Trong khi đó, khoản đầu tư vào VPX được VIX thu hẹp đáng kể, từ 1.921 tỷ đồng cuối năm 2025 xuống 1.407 tỷ đồng vào cuối tháng 6/2026.
Ở nhóm cổ phiếu chưa niêm yết, VGR là khoản đầu tư đáng chú ý với giá gốc 490 tỷ đồng nhưng giá trị hợp lý lên tới 1.825 tỷ đồng, cao hơn giá vốn khoảng 1.335 tỷ đồng.
Dư nợ vay giảm gần 60%, EIB và TCB cùng xuất hiện ở hai phía
Trái ngược với xu hướng mở rộng danh mục tự doanh, dư nợ vay ngắn hạn của VIX lại giảm mạnh trong nửa đầu năm.
Tại ngày 30/6, dư nợ vay ngắn hạn của công ty ở mức 4.560 tỷ đồng, giảm 6.773 tỷ đồng so với đầu năm, tương đương mức giảm 59,7%.
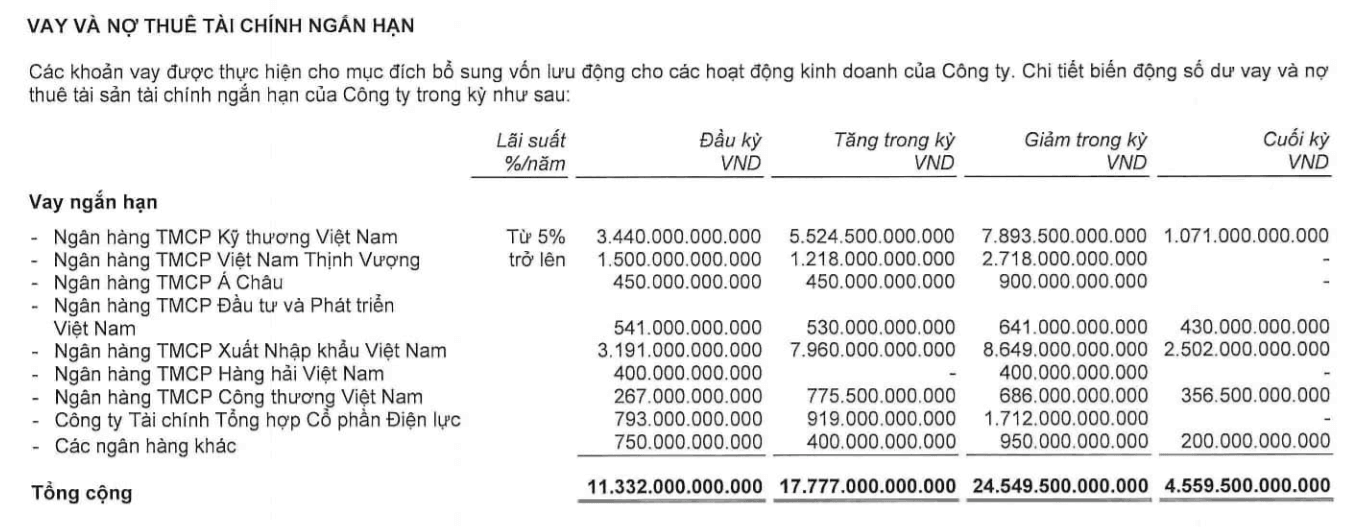
Trong số các khoản vay được thuyết minh, Eximbank là ngân hàng cho VIX vay nhiều nhất với 2.502 tỷ đồng. Techcombank đứng thứ hai với 1.071 tỷ đồng. Tổng dư nợ tại hai ngân hàng đạt 3.573 tỷ đồng, chiếm gần 80% tổng dư nợ vay ngắn hạn của VIX cuối kỳ.
Các khoản vay còn lại gồm 430 tỷ đồng tại BIDV, 357 tỷ đồng tại VietinBank và khoảng 200 tỷ đồng tại các ngân hàng khác.
Đáng chú ý, EIB và TCB vừa xuất hiện trong danh mục cổ phiếu tự doanh của VIX, vừa thuộc nhóm ngân hàng có dư nợ cho VIX vay lớn nhất. Điều này cho thấy mối quan hệ tín dụng và đầu tư của VIX với hai ngân hàng này đều ở quy mô đáng kể.
Trong 6 tháng đầu năm, VIX phát sinh 17.777 tỷ đồng khoản vay và giảm 24.550 tỷ đồng dư nợ. Giá trị dư nợ được tất toán lớn hơn đáng kể so với khoản vay mới phát sinh, qua đó đưa dư nợ vay cuối kỳ xuống 4.560 tỷ đồng.
Để đảm bảo các khoản vay, VIX sử dụng 2.803 tỷ đồng tài sản cầm cố, trong đó có 2.021 tỷ đồng tài sản tài chính FVTPL tính theo mệnh giá và 782 tỷ đồng tiền gửi có kỳ hạn.
Margin tăng thu nhập nhưng tự doanh gây áp lực lên lợi nhuận
Trong khi dư nợ vay giảm, hoạt động cho vay margin vẫn duy trì quy mô lớn. Tại cuối tháng 6, VIX có 13.920 tỷ đồng dư nợ cho vay margin, giảm 9,4% so với cuối năm 2025.
Dù dư nợ margin giảm, thu nhập từ các khoản cho vay và phải thu trong 6 tháng đầu năm vẫn tăng mạnh. Khoản thu này đạt 697 tỷ đồng, tăng 322 tỷ đồng so với mức 375 tỷ đồng cùng kỳ năm trước.
Tuy nhiên, sự cải thiện từ hoạt động cho vay chưa đủ bù đắp mức suy giảm của mảng tự doanh. Trong 6 tháng đầu năm 2025, hoạt động tự doanh mang về cho VIX 1.678 tỷ đồng lợi nhuận trước thuế. Sang cùng kỳ năm 2026, mảng này chuyển sang lỗ 437,5 tỷ đồng.
Nguyên nhân đáng chú ý là khoản lỗ đánh giá lại tài sản FVTPL lên tới 2.295 tỷ đồng, trong khi lãi thực hiện từ bán các tài sản tài chính chỉ đạt khoảng 251 tỷ đồng.
Kết quả, lợi nhuận sau thuế 6 tháng đầu năm của VIX chỉ đạt 214 tỷ đồng, giảm 87% so với cùng kỳ năm trước.
Với mục tiêu lợi nhuận sau thuế 2.800 tỷ đồng trong năm 2026, VIX mới hoàn thành khoảng 7,6% kế hoạch sau nửa đầu năm.
Diễn biến trên cho thấy VIX đang tăng đáng kể quy mô tài sản tự doanh trong khi đồng thời thu hẹp đòn bẩy vay ngắn hạn. Tuy nhiên, hiệu quả danh mục FVTPL đang là yếu tố gây áp lực lớn lên kết quả kinh doanh, khi khoản lỗ đánh giá lại tài sản trong nửa đầu năm vượt xa phần lợi nhuận thực hiện từ hoạt động bán tài sản.
Lam Anh