Áp lực thanh khoản khiến lãi suất duy trì ở mức cao trong quý II
Báo cáo mới công bố của Chứng khoán KB Việt Nam (KBSV) cho thấy, trong quý II/2026, chênh lệch giữa tăng trưởng tín dụng và tăng trưởng huy động tiếp tục nới rộng, phản ánh áp lực thanh khoản của hệ thống ngân hàng vẫn ở mức cao.
Tính đến ngày 26/6/2026, mức chênh lệch trung bình giữa tăng trưởng tín dụng và huy động đạt khoảng 2,7%, trong khi tỷ lệ cho vay trên huy động (LDR) của toàn hệ thống tăng 7,1 điểm phần trăm so với cùng kỳ năm trước và tăng 2,9 điểm phần trăm so với cuối năm 2025.
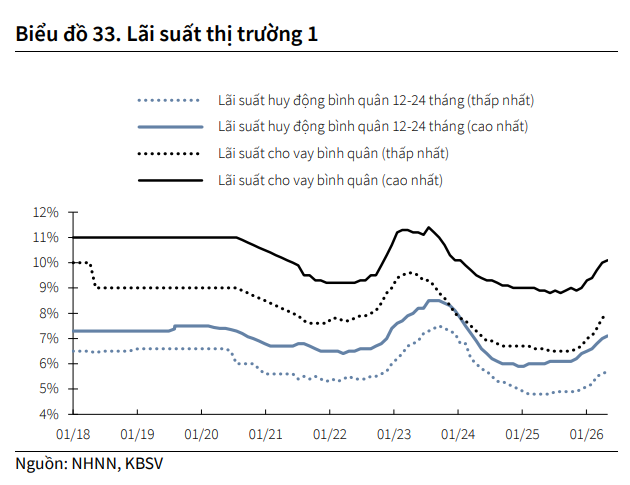
Trong bối cảnh đó, mặt bằng lãi suất trên thị trường 1 tiếp tục xu hướng đi lên, dù tốc độ tăng đã chậm lại so với quý trước.
Theo thống kê của Ngân hàng Nhà nước (NHNN), trong tháng 5, lãi suất tiền gửi bình quân đối với cả khoản tiền gửi mới và cũ ở các kỳ hạn từ 6 tháng trở lên tăng 0,1-0,3 điểm phần trăm so với tháng trước, tương ứng tăng 0,7-1,5 điểm phần trăm so với cuối năm 2025.
Cùng với đà tăng của lãi suất huy động, lãi suất cho vay bình quân cũng tăng thêm 0,1-0,2 điểm phần trăm so với tháng trước và cao hơn 1,1-1,3 điểm phần trăm so với cuối năm ngoái.
Trong khi đó, trên thị trường liên ngân hàng, sau giai đoạn biến động mạnh trong quý I, mặt bằng lãi suất đã ổn định hơn nhờ NHNN chủ động điều tiết thanh khoản thông qua các nghiệp vụ thị trường mở (OMO).
Lãi suất liên ngân hàng ở các kỳ hạn ngắn (qua đêm đến 1 tuần) chủ yếu dao động trong khoảng 5-7% trong phần lớn quý II. Tuy nhiên, vào đầu và cuối tháng 6, lãi suất qua đêm có thời điểm tăng vọt lên 10,5-12,5% khi nhiều ngân hàng thương mại gia tăng nhu cầu vốn để cân đối các chỉ tiêu tài chính.
Theo KBSV, các đợt tăng cục bộ này nhanh chóng được hạ nhiệt sau khi NHNN triển khai hai đợt hoán đổi ngoại tệ với quy mô tối đa 1 tỷ USD mỗi đợt, qua đó bổ sung thanh khoản VND cho hệ thống.
Dù vậy, mặt bằng lãi suất liên ngân hàng vẫn cao hơn đáng kể so với giai đoạn 2023-2024, cho thấy thanh khoản toàn hệ thống chưa thực sự dồi dào.
Nguyên nhân chủ yếu đến từ việc ngân sách nhà nước duy trì trạng thái bội thu lớn. Lũy kế 6 tháng đầu năm, ngân sách bội thu khoảng 419.000 tỷ đồng, trong khi lượng tiền mặt lưu thông ngoài hệ thống ngân hàng tăng lên, đưa tỷ trọng tiền mặt trên tổng phương tiện thanh toán lên khoảng 11%.
Lãi suất huy động có thể giảm từ quý IV
Đánh giá triển vọng những tháng cuối năm, KBSV cho rằng áp lực thanh khoản nhiều khả năng đã đạt đỉnh và sẽ dần hạ nhiệt khi các chỉ số phản ánh cung - cầu vốn bắt đầu cải thiện từ đầu quý III.
Trên cơ sở đó, nhóm phân tích nhận định lãi suất huy động hiện đã ở vùng đỉnh, nhiều khả năng sẽ duy trì ở mức cao trong quý III trước khi giảm nhẹ từ đầu quý IV nếu các điều kiện vĩ mô diễn biến thuận lợi.
Một trong những yếu tố hỗ trợ là kỳ vọng căng thẳng giữa Mỹ và Iran hạ nhiệt, qua đó giảm áp lực lên giá dầu và lạm phát. Theo kịch bản cơ sở của KBSV, giá dầu bình quân nửa cuối năm sẽ dao động trong khoảng 70-75 USD/thùng. Đồng thời, tỷ giá USD/VND được dự báo tiếp tục ổn định, tạo thêm dư địa để NHNN hỗ trợ thanh khoản cho hệ thống ngân hàng.
Bên cạnh đó, các thay đổi trong cơ chế điều hành của Chính phủ và NHNN nhằm hạ mặt bằng lãi suất, giảm áp lực huy động vốn của các ngân hàng thương mại được kỳ vọng sẽ phát huy hiệu quả từ quý III. KBSV cũng kỳ vọng sẽ có thêm các chính sách hỗ trợ tăng trưởng được ban hành trong nửa cuối năm.
Một động lực khác là tiến độ giải ngân đầu tư công dự kiến tăng tốc để hiện thực hóa mục tiêu tăng trưởng GDP khoảng 10%. Việc tháo gỡ các điểm nghẽn và áp dụng cơ chế đánh giá trách nhiệm giải ngân đối với các bộ, ngành và địa phương được kỳ vọng sẽ thúc đẩy dòng tiền quay trở lại nền kinh tế.
Theo ước tính của KBSV, ngân sách nhà nước có thể chuyển sang bội chi khoảng 239.000 tỷ đồng trong nửa cuối năm, qua đó bù đắp một phần lượng tiền đã bị hút khỏi hệ thống trong 6 tháng đầu năm.
Lãi suất cho vay sẽ giảm chậm hơn lãi suất huy động
Các chuyên gia của KBSV nhận định, diễn biến lãi suất cho vay nhiều khả năng sẽ đi cùng xu hướng với lãi suất huy động trong nửa cuối năm nhưng sẽ có độ trễ nhất định.
Nguyên nhân là các ngân hàng vẫn cần thời gian để hấp thụ chi phí vốn cao phát sinh trong giai đoạn trước, khiến tốc độ giảm của lãi suất cho vay khó diễn ra ngay lập tức.
Bên cạnh đó, xu hướng giảm cũng được dự báo sẽ mang tính chọn lọc. Lãi suất ưu đãi nhiều khả năng sẽ tập trung vào các lĩnh vực được Chính phủ khuyến khích như xuất khẩu, sản xuất công nghiệp, đầu tư hạ tầng và các ngành tạo động lực tăng trưởng kinh tế, trong khi lãi suất đối với những lĩnh vực có mức độ rủi ro cao được dự báo sẽ không có nhiều thay đổi.
Lam Anh