Lãi suất cho vay bất động sản tăng cao
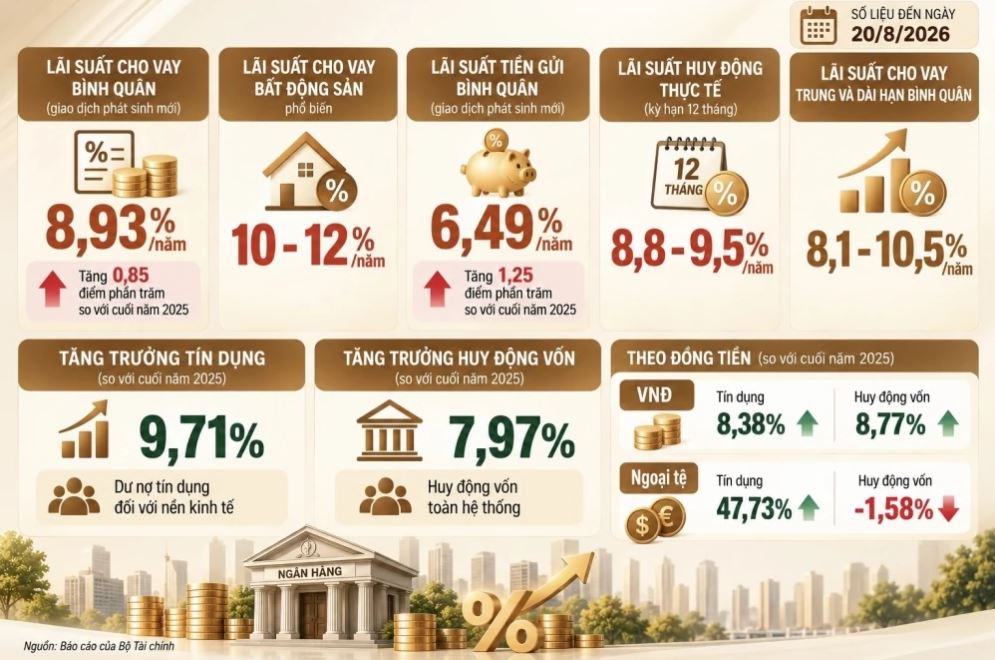
Theo báo cáo của Bộ Tài chính gửi Chính phủ về tình hình kinh tế - xã hội tháng 8 và 8 tháng đầu năm 2026, đến ngày 20/8, lãi suất cho vay bình quân đối với các giao dịch phát sinh mới ở mức 8,93%/năm, tăng 0,85 điểm phần trăm so với cuối năm 2025.
Đáng chú ý, mặt bằng lãi suất cho vay bất động sản hiện phổ biến 10-12%/năm. Trong đó, hai ngân hàng thương mại cổ phần có lãi suất cho vay bất động sản bình quân lên tới 14-15%/năm.
Ở chiều huy động, lãi suất tiền gửi bình quân của các giao dịch phát sinh mới đến ngày 20/8 ở mức 6,49%/năm, tăng 1,25 điểm phần trăm so với cuối năm trước.
Lãi suất huy động thực tế đối với kỳ hạn 12 tháng hiện khoảng 8,8-9,5%/năm, cao hơn mức niêm yết. Trong khi đó, lãi suất cho vay trung và dài hạn bình quân dao động 8,1-10,5%/năm.
Diễn biến này cho thấy chi phí vốn của hệ thống ngân hàng đang chịu sức ép tăng lên, trong bối cảnh nhu cầu tín dụng tiếp tục duy trì ở mức cao.
Đến ngày 22/8, dư nợ tín dụng đối với nền kinh tế tăng 9,71% so với cuối năm 2025, trong khi huy động vốn chỉ tăng 7,97%. Khoảng cách giữa tốc độ tăng tín dụng và huy động vốn đang tạo thêm áp lực lên nguồn vốn của các ngân hàng, nhất là khi tín dụng thường có xu hướng tăng nhanh trong những tháng cuối năm.
Nếu xét theo loại tiền, tín dụng bằng đồng Việt Nam tăng 8,38%, trong khi huy động vốn bằng đồng Việt Nam tăng 8,77%. Đáng chú ý hơn, tín dụng bằng ngoại tệ tăng tới 47,73%, trong khi huy động vốn bằng ngoại tệ giảm 1,58%.
Theo Bộ Tài chính, những diễn biến này cho thấy thanh khoản của các ngân hàng thương mại còn gặp khó khăn.
Ngân hàng Nhà nước bơm thanh khoản, tín dụng vẫn hướng vào các động lực tăng trưởng
Trong bối cảnh chênh lệch giữa tăng trưởng tín dụng và huy động vốn gia tăng, Ngân hàng Nhà nước đã sử dụng nhiều công cụ để hỗ trợ thanh khoản cho hệ thống.
Từ đầu năm đến ngày 19/8, Ngân hàng Nhà nước đã mua giấy tờ có giá với tổng giá trị hơn 2.005.032 tỷ đồng, với lãi suất 4,5%/năm. Dư nợ nghiệp vụ thị trường mở ở mức 179.609,6 tỷ đồng và cơ quan quản lý không phát hành tín phiếu.
Ngân hàng Nhà nước cũng liên tục chào mua giấy tờ có giá qua nghiệp vụ thị trường mở với kỳ hạn lên tới 91 ngày, đồng thời mở nhiều phiên giao dịch trong ngày và sử dụng công cụ hoán đổi ngoại tệ - đồng Việt Nam nhằm bổ sung thanh khoản cho hệ thống.
Trong khi đó, tín dụng tiếp tục được định hướng vào các lĩnh vực tạo động lực cho tăng trưởng. Dư nợ cho vay lĩnh vực nông, lâm, thủy sản được giải ngân lũy kế khoảng 231.862 tỷ đồng.
Chương trình cho vay nông, lâm, thủy sản đạt khoảng 125,33% quy mô, với 86.368 lượt khách hàng. Chương trình cho vay liên kết sản xuất lúa gạo chất lượng cao tại Đồng bằng sông Cửu Long đạt khoảng 4.600 tỷ đồng. Cho vay nhà ở xã hội theo Nghị quyết 33/NQ-CP đạt khoảng 15.000 tỷ đồng, trong khi tín dụng dành cho hạ tầng điện, giao thông và công nghệ chiến lược đạt khoảng 14.474 tỷ đồng.
Tính đến ngày 23/8, có 12 ngân hàng thương mại đăng ký các chương trình tín dụng ưu đãi với tổng quy mô khoảng 408.000 tỷ đồng. Ngân hàng Nhà nước cũng đã tiếp nhận kiến nghị về cơ chế tín dụng cho khoảng 35 dự án quy mô lớn, với tổng nhu cầu vốn vay khoảng 1,7 triệu tỷ đồng.
Đáng chú ý, Ngân hàng Nhà nước đã cho phép nâng tỷ lệ tối đa nguồn vốn ngắn hạn được sử dụng để cho vay trung, dài hạn từ 30% lên 40%. Cơ quan này cũng thống nhất báo cáo cấp có thẩm quyền về cơ chế tái cấp vốn 50.000 tỷ đồng nhằm hỗ trợ phát triển nhà ở cho thuê.
Trước áp lực thanh khoản và mặt bằng lãi suất, Bộ Tài chính đề nghị Ngân hàng Nhà nước tiếp tục điều hành chính sách tiền tệ chủ động, linh hoạt, thường xuyên đánh giá điểm cân bằng giữa kiểm soát lạm phát và hỗ trợ tăng trưởng.
Tăng trưởng tín dụng được đề xuất điều hành linh hoạt, ưu tiên sản xuất, xuất khẩu, công nghệ cao, công nghiệp hỗ trợ, nông nghiệp, đổi mới sáng tạo, nhà ở xã hội, nhà ở cho thuê và hạ tầng thiết yếu. Đồng thời, tín dụng đối với các lĩnh vực tiềm ẩn rủi ro cần tiếp tục được kiểm soát.
Bộ Tài chính cũng đề nghị Ngân hàng Nhà nước phối hợp chặt chẽ trong điều hành tiền gửi của Kho bạc Nhà nước, nghiên cứu nâng hạn mức tiền gửi có kỳ hạn của Kho bạc Nhà nước tại các ngân hàng thương mại.
Song song với bài toán thanh khoản, cơ quan quản lý được đề nghị đẩy nhanh Đề án tiếp tục hiện đại hóa hệ thống ngân hàng, xử lý các tổ chức tín dụng yếu kém, tăng khả năng tiếp cận vốn của doanh nghiệp, đặc biệt là doanh nghiệp nhỏ và vừa, đồng thời tiếp tục xử lý nợ xấu và các ngân hàng thuộc diện kiểm soát đặc biệt.
Đến cuối tháng 7/2026, tỷ lệ nợ xấu nội bảng của toàn hệ thống tổ chức tín dụng ở mức 3,36%. Nếu loại trừ 5 ngân hàng đang được kiểm soát đặc biệt, tỷ lệ này ở mức 1,58%.
Như vậy, mặt bằng lãi suất đang chịu tác động đồng thời từ nhu cầu tín dụng cao, tốc độ huy động vốn thấp hơn tăng trưởng tín dụng và yêu cầu duy trì thanh khoản hệ thống. Trong bối cảnh đó, dư địa điều hành lãi suất sẽ tiếp tục phụ thuộc vào khả năng cân đối giữa mục tiêu hỗ trợ tăng trưởng và kiểm soát các rủi ro đối với ổn định tiền tệ, tín dụng.
Lam Anh